
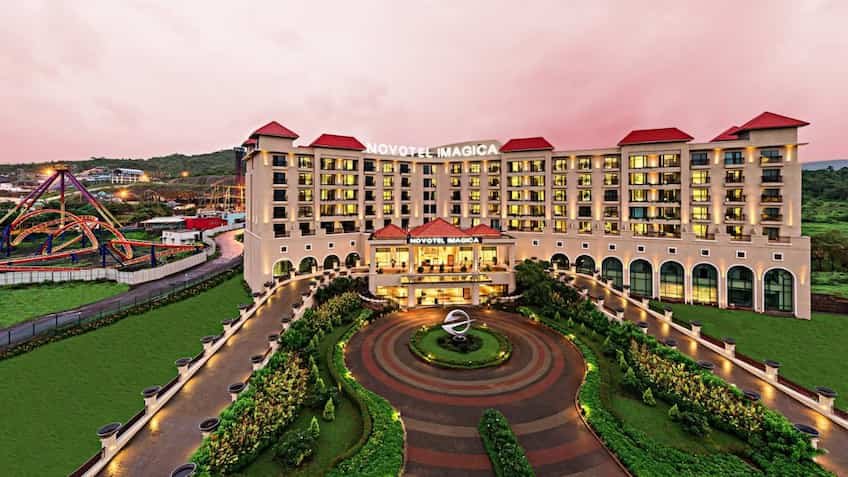
हा हॉटेल स्टॉक 56% चा स्फोटक परतावा देऊ शकतो, अलीकडील अधिग्रहणांमुळे कंपनीचे नशीब बदलेल; ब्रोकरेजचे मत आणि लक्ष्य जाणून घ्या – ..

भारतीय हॉस्पिटॅलिटी आणि हॉटेल क्षेत्र सध्या देशांतर्गत पर्यटन, व्यावसायिक प्रवास आणि गंतव्य विवाह यांच्यामुळे ऐतिहासिक तेजीतून जात आहे. हॉटेल कंपन्या सरासरी रुम रेट (ARR) आणि उपलब्ध रुम प्रति महसूल (RevPAR) मध्ये सतत दुहेरी अंकी वाढ नोंदवत आहेत. या तेजीच्या ट्रेंडमध्ये, शेअर बाजार विश्लेषक आणि आघाडीच्या ब्रोकरेज हाऊसेस उदयोन्मुख हॉटेल स्टॉककडे लक्ष देत आहेत ज्याने अलीकडेच आक्रमक अधिग्रहणांद्वारे पोर्टफोलिओ बदलला आहे. बाजारातील तज्ज्ञांच्या मते, या धोरणात्मक अधिग्रहणामुळे कंपनीच्या ताळेबंदात केवळ डी-लिव्हरेजिंग (कर्जमुक्त) होण्यास मदत होणार नाही, तर आगामी काळात गुंतवणूकदारांना सध्याच्या पातळीपासून 56% पर्यंत बंपर परतावा मिळू शकेल.
हॉस्पिटॅलिटी इंडस्ट्रीमध्ये, नवीन हॉटेल (ग्रीनफिल्ड प्रोजेक्ट्स) तयार करण्यासाठी 4 ते 5 वर्षांचा कालावधी आणि प्रचंड भांडवल लागते. अशा वातावरणात, तयार किंवा तणावग्रस्त हॉटेल मालमत्तेचे धोरणात्मक संपादन (ब्राऊनफील्ड / डिस्ट्रेस्ड ॲसेट एक्विझिशन) हे जलद वाढीसाठी सर्वात खात्रीशीर शस्त्र आहे. कंपनीने प्रमुख मेट्रो शहरे आणि बंगळुरू, हैदराबाद आणि मुंबई-पुणे क्षेत्रासारख्या IT हबमध्ये अलीकडील मोठ्या अधिग्रहणांद्वारे तिच्या पोर्टफोलिओमध्ये प्रीमियम रूम (की) जोडल्या आहेत.
या संपादनाचा सर्वात मोठा सकारात्मक पैलू म्हणजे कंपनीच्या पोर्टफोलिओमधील उच्च-अपस्केल आणि लक्झरी विभागांचा हिस्सा लक्षणीयरीत्या वाढला आहे. अपस्केल सेगमेंटची प्रति रूम कमाई सामान्य मिड-स्केल हॉटेल्सपेक्षा जवळजवळ दुप्पट आहे. तयार मालमत्तेच्या संपादनामुळे कंपनीचे 'कॅपेक्स-टू-रेव्हेन्यू' चक्र लक्षणीयरीत्या कमी झाले आहे, म्हणजे रोख प्रवाह आणि टॉपलाइन महसूल संपादनानंतर लगेच दिसू लागतो.
आर्थिक विश्लेषकांचा असा विश्वास आहे की या नवीनतम करारामुळे कंपनीच्या आर्थिक स्थितीत संरचनात्मक बदल दिसून येतील:
-
ऑपरेटिंग लिव्हरेज आणि मार्जिन विस्तार: नवीन हॉटेल्स आणि सामायिक सेवा (केंद्रीकृत व्यवस्थापन) जोडल्यामुळे स्टाफ-टू-रूमचे प्रमाण कमी झाले आहे. यामुळे, कंपनीच्या ऑपरेटिंग मार्जिनमध्ये (EBITDA मार्जिन) थेट 400 ते 500 बेसिस पॉइंट्सची वाढ अपेक्षित आहे.
-
व्याप्ती आणि ARR मध्ये सतत वाढ: प्रमुख व्यवसाय केंद्रांमध्ये असलेल्या या मालमत्तांचा सरासरी भोगवटा दर 75% पेक्षा जास्त आहे. आंतरराष्ट्रीय परिषद आणि कॉर्पोरेट कार्यक्रमांच्या मागणीमुळे खोलीचे भाडे सतत वाढत आहे.
-
ब्रोकरेजची तेजीची भूमिका: प्रमुख ब्रोकरेज कंपन्यांनी स्टॉकचे मूल्यांकन 'BUY' रेटिंग कायम ठेवत त्याचे मूल्यांकन पुन्हा केले आहे. विश्लेषकांचे म्हणणे आहे की लार्ज-कॅप हॉटेल दिग्गज (जसे की इंडियन हॉटेल्स किंवा EIH) ऐतिहासिकदृष्ट्या महागड्या मुल्यांकनांवर व्यवहार करत असताना, स्टॉक त्यांच्या समवयस्कांसाठी 30% ते 40% च्या आकर्षक सवलतींवर उपलब्ध आहे. या मूल्यांकनातील फरकामुळे येत्या १२ ते १८ महिन्यांत ५६% वाढ होण्याची पूर्ण क्षमता आहे.
आक्रमक अधिग्रहणांसह कर्ज वाढण्याचा धोका असतो, परंतु कंपनीने अलीकडील भांडवल उभारणी प्रक्रियेद्वारे आणि मजबूत ऑपरेटिंग रोख प्रवाहाद्वारे निव्वळ कर्ज नियंत्रणात ठेवले आहे. येत्या तिमाहीत मजबूत मुक्त-रोख प्रवाहामुळे कंपनीला कर्जाची परतफेड जलद गतीने करता येईल, त्यामुळे व्याजाचा बोजा कमी होईल आणि निव्वळ नफ्यात (PAT) अनेक पटींनी वाढ होईल.
तथापि, कोणत्याही चक्रीय क्षेत्रात गुंतवणूक करण्यापूर्वी गुंतवणूकदारांनी काही मूलभूत धोके देखील लक्षात ठेवावीत. जागतिक आर्थिक मंदीमुळे आंतरराष्ट्रीय व्यावसायिक प्रवासात संभाव्य घट, नवीन हॉटेल रूम्सच्या पुरवठ्यात अचानक वाढ किंवा कच्चा माल आणि मनुष्यबळाच्या खर्चात वाढ यामुळे कंपनीच्या ऑपरेटिंग मार्जिनवर अल्पकालीन दबाव येऊ शकतो.
हॉटेल क्षेत्रातील या मल्टीबॅगर संभाव्य स्टॉकमध्ये एकरकमी मोठी रक्कम गुंतवण्याऐवजी 'बाय ऑन डिप्स' किंवा सिस्टिमॅटिक इक्विटी प्लॅन (एसईपी) द्वारे जमा करणे अधिक शहाणपणाचे ठरेल, असा सल्ला बाजार तज्ञ देतात. जर कंपनीने आपल्या नव्याने घेतलेल्या हॉटेल्सचे नियोजित नियोजनानुसार एकत्रीकरण यशस्वीरित्या पूर्ण केले आणि मार्जिन विस्ताराची गती कायम राहिली, तर हा स्टॉक मध्यम ते दीर्घकालीन पोर्टफोलिओमध्ये उत्कृष्ट कामगिरी करणारा ठरू शकतो.

Comments are closed.