
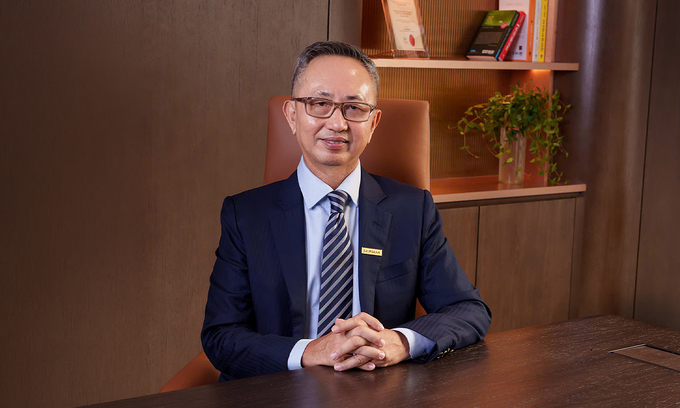

व्यापार, ट्रेझरी, जोखीम व्यवस्थापन, मानव संसाधन आणि कॉर्पोरेट गव्हर्नन्समध्ये काम केल्यामुळे, हो यांनी विस्तार, आर्थिक संकट आणि उद्योग परिवर्तनाच्या काळात बँकिंग पाहिली आहे.
आता एक्झिमबँकच्या संचालक मंडळाचे सदस्य, तो त्या अनुभवावर आधारित आहे कारण व्हिएतनामी कर्जदार त्याच्या धोरणाचा आढावा घेतो आणि त्याच्या विकासाच्या पुढील टप्प्याची योजना करतो.
हो साठी, बँकिंग हे सर्वात मोठे ताळेबंद तयार करणे किंवा शक्य तितक्या लवकर नफा कमवणे नाही. हे ग्राहकांचा विश्वास मिळवणे आणि त्याचे संरक्षण करण्यासाठी शिस्त राखणे याबद्दल आहे.
“जे बरोबर आहे ते करा” हा एक वाक्प्रचार होता जो तो हनोईमधील संभाषणादरम्यान वारंवार परत आला होता, जो त्याच्या कारकिर्दीतील काही सर्वात आव्हानात्मक कालखंडातील धडे प्रतिबिंबित करतो.
हो यांनी 1986 मध्ये सिटीबँकमध्ये परकीय चलन, मनी मार्केट इन्स्ट्रुमेंट्स, फिक्स्ड इन्कम प्रॉडक्ट्स आणि डेरिव्हेटिव्ह्जचा व्यापार करत करिअरची सुरुवात केली. OCBC मध्ये सामील होण्यापूर्वी त्यांनी नंतर व्होल्वो ग्रुप ट्रेझरी एशिया, स्टँडर्ड चार्टर्ड आणि KBC बँक येथे पदे भूषवली, जिथे त्यांनी समूह प्रमुख मानव संसाधन अधिकारी बनण्यापूर्वी आणि वरिष्ठ व्यवस्थापन समित्यांवर सेवा करण्यापूर्वी जागतिक मालमत्ता आणि दायित्व व्यवस्थापनाचे नेतृत्व केले.
दोन आर्थिक संकटांनी बँकिंगकडे त्याचा दृष्टीकोन वाढवला.
1997 च्या आशियाई आर्थिक संकटादरम्यान, हो आशिया पॅसिफिकमधील व्होल्वोचे कॉर्पोरेट कोषाध्यक्ष होते. कमी व्याजदराचा फायदा घेण्यासाठी कंपन्या परकीय चलनाच्या जोखमीचा पुरेसा हिशेब न ठेवता यूएस डॉलरमध्ये कर्ज घेतात. जेव्हा प्रादेशिक चलनांवर दबाव आला तेव्हा त्याने आर्थिक परिणामांचे व्यवस्थापन करण्यासाठी आशिया खंडात अनेक आठवडे प्रवास केला.
2008 च्या जागतिक आर्थिक संकटाने आणखी एक धडा बळकट केला: बँका मजबूत नफा नोंदवू शकतात तर जास्त फायदा, तरलता जोखीम आणि निर्णय घेण्यातील कमकुवतपणा पृष्ठभागाच्या खाली जमा होते.
या अनुभवांमुळे हो यांना बँकांनी धोका टाळावा असा निष्कर्ष काढला नाही. त्याऐवजी, ठेवीदार आणि इतर भागधारकांप्रती त्यांची जबाबदारी ओळखून त्यांनी जोखीम समजून घेणे, मूल्यांकन करणे, किंमत मोजणे आणि व्यवस्थापित करणे आवश्यक आहे असे त्यांचे मत आहे.
तो म्हणाला, “तुम्हाला नेहमी पैसे कमावण्याच्या संधींचा मोह होतो.
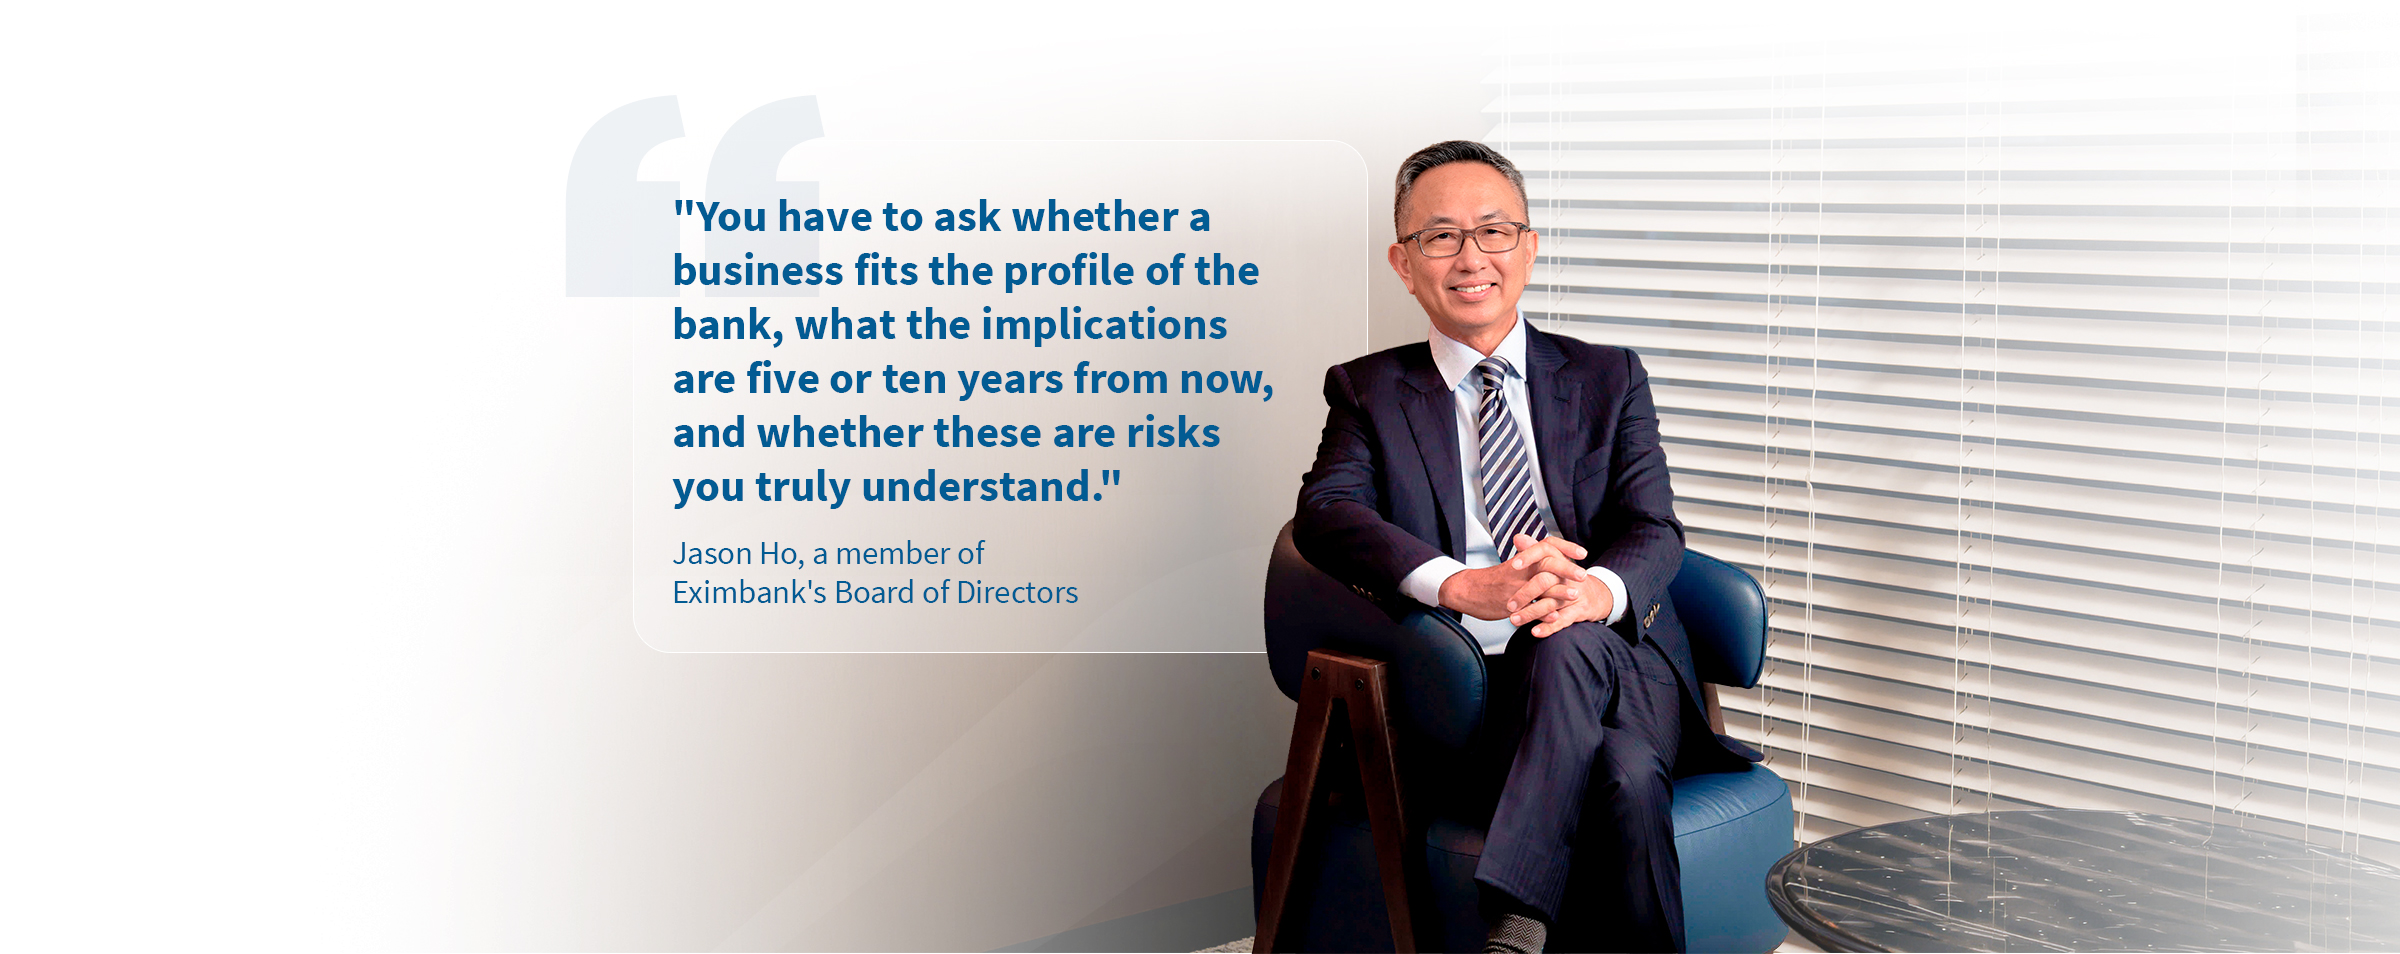
Ho ने विश्वासार्ह जबाबदारी, प्रतिष्ठा, कॉर्पोरेट प्रशासन आणि शाश्वत नफा हे चांगल्या बँकेचा पाया म्हणून ओळखले.
तो नफा हा योग्य निर्णय, प्रभावी जोखीम व्यवस्थापन आणि ग्राहकांच्या विश्वासाचा परिणाम मानतो, कोणत्याही किंमतीवर पाठपुरावा करण्याच्या उद्देशापेक्षा.
ते म्हणाले, “चांगल्या बँकेचे ठेवीदार, ग्राहक, कर्मचारी आणि भागधारकांप्रती मोठी जबाबदारी असते.” “नफा हा तुम्ही केलेल्या गुणवत्तेचा परिणाम आहे.”
सिंगापूरमधील कमी उत्पन्न असलेल्या कुटुंबात वाढल्यामुळेही त्याला त्या जबाबदारीची जाणीव होते. हो ला आठवते की त्याची आई नियमितपणे पोस्ट ऑफिस सेव्हिंग्ज बँकेत लहान रक्कम बाजूला ठेवते, हा अनुभव ज्याने त्याला सामान्य कुटुंबांसाठी बचतीचे महत्त्व समजण्यास मदत केली.
ठेवीदारांनी स्पर्धात्मक व्याजदराच्या पलीकडे बँकेकडून काय अपेक्षा करावी असे विचारले असता, त्यांनी “मनःशांती” असे वर्णन केले.
प्रतिष्ठा, ते आश्वासन प्रदान करण्यासाठी केंद्रस्थानी आहे, असा त्यांचा विश्वास आहे.
ते म्हणाले, “बांधण्यासाठी बरीच वर्षे लागतात आणि डोळ्याच्या झटक्यात नष्ट होऊ शकतात.”
हो साठी, कॉर्पोरेट गव्हर्नन्स त्या ट्रस्टचे संरक्षण करण्यासाठी फ्रेमवर्क प्रदान करते. स्पष्ट जबाबदाऱ्या, प्रभावी देखरेख आणि स्थापित जोखीम मर्यादा संस्थांना गृहितकांना आव्हान देण्यास आणि संकटात येण्यापूर्वी समस्या ओळखण्यास मदत करतात.
मंडळाच्या आणि व्यवस्थापनाच्या जबाबदाऱ्या यांच्यातील फरकावरही तो भर देतो. व्यवस्थापन धोरणाची अंमलबजावणी करते आणि दैनंदिन कामकाजावर देखरेख ठेवते, तर बोर्ड धोरणात्मक दिशा ठरवते, प्रमुख योजना मंजूर करते, जोखीम भूक पाहते आणि स्वतंत्र निर्णय देते.
“बोर्ड व्यवस्थापन संघाच्या जवळ असले पाहिजे, परंतु खूप जवळ नसावे,” हो म्हणाले. “व्यवस्थापन कार्यान्वित करते आणि चालवते; बोर्ड देखरेख प्रदान करते. आम्हाला विश्वासार्ह भागीदारीची गरज आहे जिथे व्यवस्थापन केवळ चांगली बातमीच नाही तर मार्गावरून जात असलेल्या समस्या देखील आणते.”
ताळेबंद आणि तरलता व्यवस्थापन, संस्थात्मक परिवर्तन आणि जोखीम, नैतिकता, डिजिटल विकास आणि टिकाव समाविष्ट असलेल्या समित्यांमधील त्यांचा अनुभव एक्झिमबँकच्या संचालक मंडळातील त्यांच्या योगदानाची माहिती देतो.
दैनंदिन व्यवस्थापनात भाग घेण्याऐवजी धोरणात्मक इनपुट आणि स्वतंत्र देखरेख प्रदान करणे ही त्यांची भूमिका आहे.
“बँकिंगमध्ये, केवळ नफा वाढवण्यावर लक्ष केंद्रित केले जाऊ नये. ते एक शाश्वत व्यवसाय तयार करण्याबद्दल आहे जो अर्थपूर्ण मार्गाने वाढू शकेल,” तो म्हणाला.
“जर तुम्ही योग्य गोष्टी केल्या – योग्य लोकांसह, संस्कृती, जोखीम व्यवस्थापन आणि तंत्रज्ञान, मजबूत प्रशासनाद्वारे समर्थित – शाश्वत नफा अनुसरण करेल.”
हो 2026 मध्ये एक्झिमबँकच्या संचालक मंडळात सामील झाले कारण बँकेने धोरणात्मक पुनरावलोकन आणि परिवर्तनाच्या काळात प्रवेश केला.
व्यवस्थापनावर अंमलबजावणी सोडताना मंडळाने अनुभव, स्वतंत्र निर्णय आणि निरीक्षणाचे योगदान दिले पाहिजे असे त्यांचे मत आहे.
हो साठी, एक्झिमबँकचे यश प्रामुख्याने व्हिएतनामी बँकांमधील आकार किंवा रँकिंगद्वारे मोजले जाऊ नये. त्याऐवजी, सावकाराने ग्राहकांचा विश्वास मजबूत करावा, त्याचे फंडिंग प्रोफाइल सुधारावे, प्रभावी जोखीम नियंत्रणे राखावीत आणि शाश्वत परतावा मिळावा अशी त्याची इच्छा आहे.
इक्विटीवर परतावा (ROE), निधीची स्थिरता, ग्राहकांचे समाधान, कर्मचारी सहभाग, कमी फसवणुकीच्या घटना आणि नियंत्रित अनुत्पादित कर्जे (NPLs) यासह आर्थिक आणि गैर-आर्थिक निर्देशकांच्या संतुलित संचाला तो अनुकूल करतो.
एक्झिमबँकेला कामाची जागा म्हणून शिफारस करण्याची कर्मचाऱ्यांची इच्छा हे संघटनात्मक संस्कृतीचे एक महत्त्वाचे सूचक देखील ते मानतात.
दीर्घकालीन दृष्टीकोनातून तंत्रज्ञान हे आणखी एक क्षेत्र आहे. हो कृत्रिम बुद्धिमत्ता आणि डिजिटल गुंतवणुकीला ग्राहकांची समज, निर्णयक्षमता आणि सेवा वितरण सुधारण्यासाठी स्वत:मधील उद्दिष्टांऐवजी साधने म्हणून पाहतात.
त्यांचा असा विश्वास आहे की बँकांनी मानवी निर्णय देखील टिकवून ठेवला पाहिजे जेथे तंत्रज्ञान पूर्णपणे वैयक्तिक परस्परसंवाद किंवा व्यावसायिक मूल्यांकनाची जागा घेऊ शकत नाही.
जसजसे ग्राहकांचे वर्तन बदलत जाते आणि डिजिटल तंत्रज्ञानामुळे अपेक्षांचा आकार बदलतो, तसतसे अनुकूलता अधिक महत्त्वाची बनते.
“मूळ स्तंभ बदलणार नाहीत,” तो म्हणाला. “पण आपण आपली जुळवून घेण्याची क्षमता आणि आपली शिकण्याची चपळता वाढवली पाहिजे.”
ग्राहकांसाठी, त्याला या सुधारणांमुळे व्यावहारिक फायदे मिळावेत, विशेषत: त्यांच्या ठेवींच्या सुरक्षिततेबद्दल अधिक आत्मविश्वास आणि बँकिंग सेवांमध्ये सुलभ प्रवेश हवा आहे.
गुंतवणूकदारांसाठी, त्यांचा विश्वास आहे की प्रशासन, पारदर्शकता आणि संस्थात्मक शिस्त हे बँकेच्या दीर्घकालीन संभाव्यतेचे महत्त्वाचे संकेतक राहतील.
ठेवीदारांनी व्याजदरापेक्षा काय अपेक्षा ठेवल्या पाहिजेत असे विचारले असता, हो म्हणाले, “तुमच्या ठेवी सुरक्षित आहेत हे जाणून रात्री झोपा. बँक योग्य कार्य करेल यावर विश्वास ठेवा. सोप्या, वापरकर्त्यांसाठी-अनुकूल सेवा. आणि समस्या उद्भवल्यास जलद, मुक्त समर्थन.”
एक्झिमबँक आपल्या ग्राहकांच्या प्रवासाचे परीक्षण करत आहे, एआय सेवा सुधारू शकेल अशी क्षेत्रे ओळखत आहे आणि जिथे मानवी सहभाग आवश्यक आहे ते ठरवत आहे.
हो यांचा विश्वास आहे की बँकेचे धोरण, जोखीम व्यवस्थापन, संघटनात्मक संस्कृती, तंत्रज्ञान आणि प्रशासन हे वेगळे उपक्रम म्हणून न पाहता एकत्रितपणे विकसित झाले पाहिजेत.
बोर्ड स्तरावर, एक्झिमबँकेच्या पुढील विकासाच्या टप्प्यासाठी एक स्पष्ट आणि सर्वसमावेशक रणनीती स्थापित करणे हे तात्काळ प्राधान्य म्हणून ते पाहतात. मंडळ धोरणात्मक दिशा आणि पर्यवेक्षण प्रदान करेल, तर व्यवस्थापन अंमलबजावणीसाठी जबाबदार राहील.
हो कबूल करतो की परिवर्तनाला वेळ लागतो आणि प्रत्येक पुढाकाराने अपेक्षित परिणाम मिळत नाही.
“आम्ही वेगाने पुढे जात आहोत,” तो म्हणाला. “आम्हाला त्यातील 70% बरोबर पाच वर्षात मिळाले, तर एक्झिमबँक ही खूप वेगळी बँक असेल.”
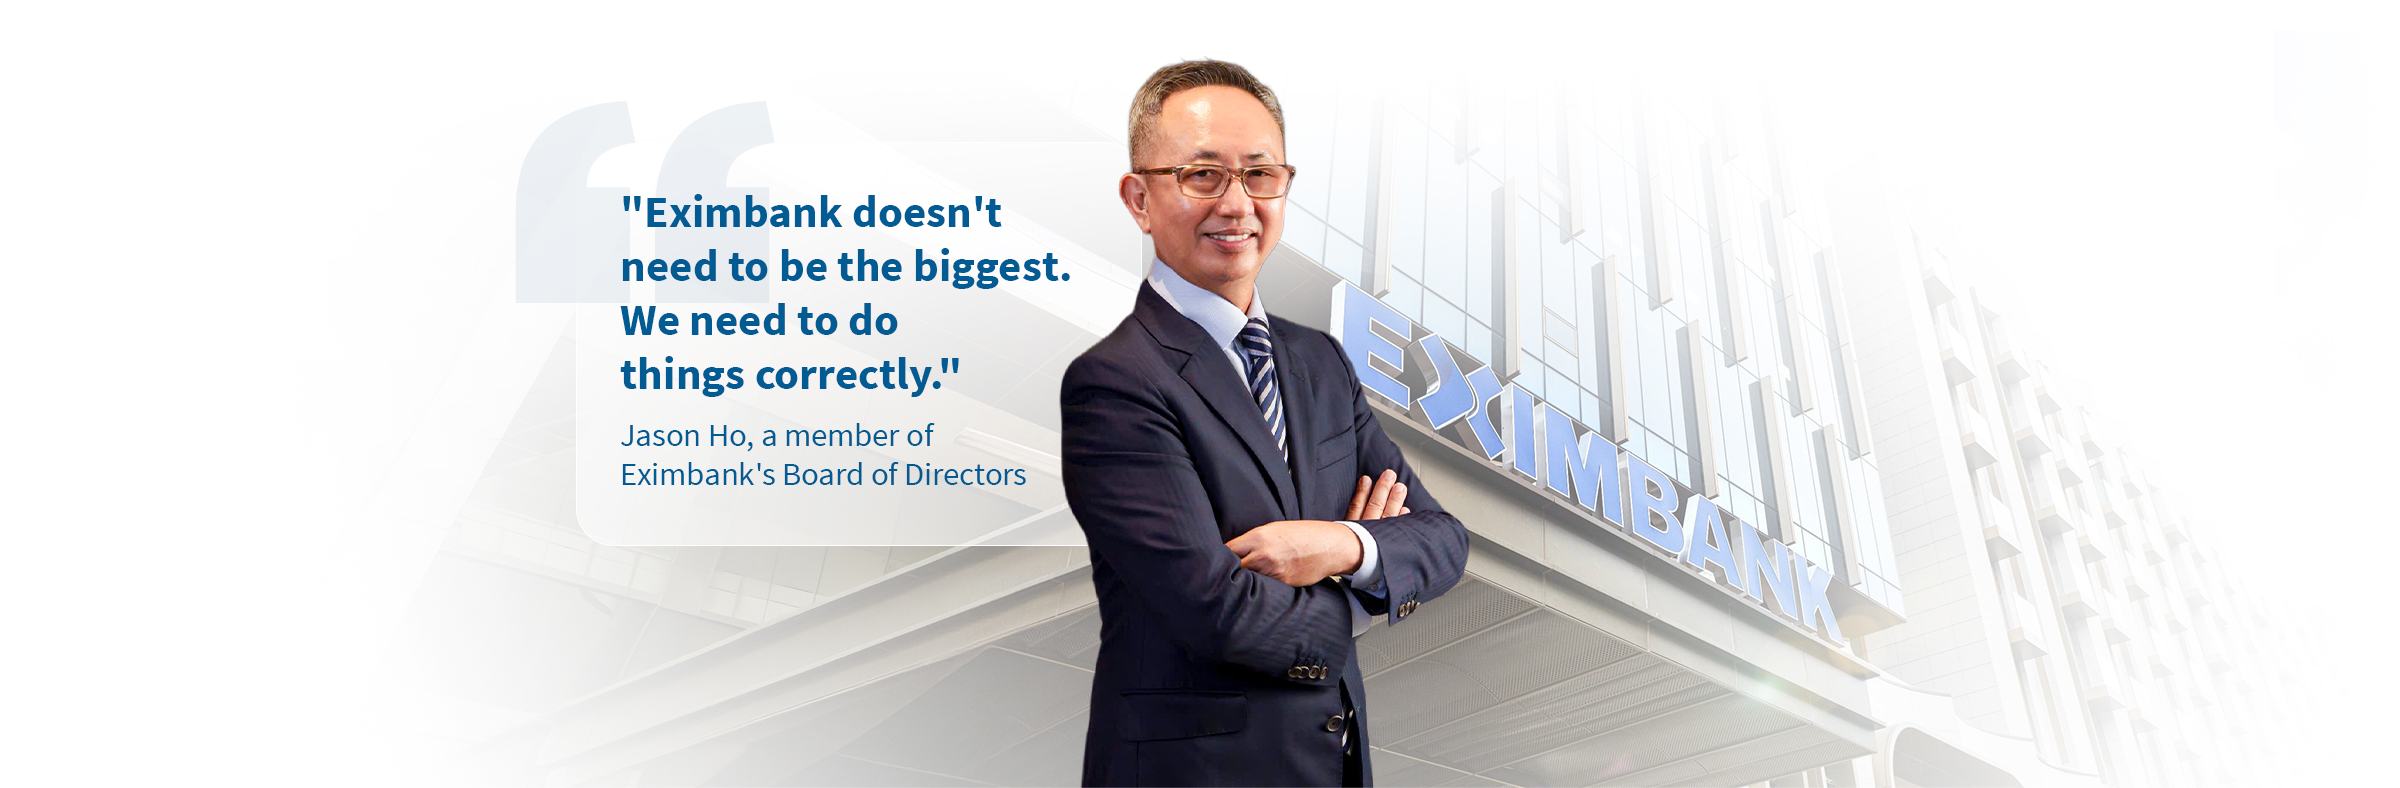
तथापि, त्याची महत्त्वाकांक्षा एक्झिमबँक व्हिएतनामची सर्वात मोठी कर्जदार बनण्याची नाही.
“एक्झिमबँक सर्वात मोठी असण्याची गरज नाही,” तो म्हणाला. “आम्हाला गोष्टी योग्यरित्या करण्याची गरज आहे.”
बँकेच्या व्यवसाय धोरणाच्या पलीकडे, तरुण बँकिंग व्यावसायिकांना तांत्रिक कौशल्ये आणि व्यावसायिक मूल्यांसह सुसज्ज करण्यासाठी एक यंग बँकर प्रोग्राम विकसित करण्यात योगदान देण्याची आशा देखील Ho ला आहे.
ते केवळ एक्झिमबँकच्या दीर्घकालीन विकासासाठीच नव्हे तर आंतरराष्ट्रीय वित्तीय केंद्र बनण्याच्या व्हिएतनामच्या महत्त्वाकांक्षेसाठी आर्थिक व्यावसायिकांच्या पुढील पिढीतील गुंतवणूक महत्त्वाची मानतात.
तुझ्या अन यांनी लिहिलेले
थाई हंग यांनी डिझाइन केले आहे
फोटो सौजन्याने Eximbank
(फंक्शन(d,s,id){var js,fjs=d.getElementsByTagName(s)(0);if(d.getElementById(id))return;js=d.createElement(s);js.id=id;js.src=”

Comments are closed.