


नवीन पॉलिसीबाझारच्या आकडेवारीनुसार, समान किमतीच्या पेट्रोल आणि डिझेल कारवरील दाव्यांपेक्षा इलेक्ट्रिक कार विम्याचे दावे निकाली काढण्यासाठी जास्त खर्च येतो. ईव्हीसाठी सरासरी दाव्याची तीव्रता ₹41,543 आहे, त्या तुलनेत ₹36,185 अंतर्गत-दहन कारसाठी, सुमारे 14% फरक आहे.
तुलना वाजवीपणे संकुचित आहे: ती त्यांच्या मालकीच्या पहिल्या तीन वर्षातील कार पाहते, ज्याची किंमत ₹10 लाख ते ₹15 लाख श्रेणीत असते आणि मोठ्या नुकसानीचे दावे वगळले जातात. सर्व EV आणि सर्व पारंपारिक कार यांच्यातील साध्या तुलनेपेक्षा ही संख्या अधिक उपयुक्त बनवते, परंतु तरीही ते दाव्यांच्या किंमतीचे वर्णन करते, प्रत्येक EV मालकाने भरलेल्या विमा प्रीमियममध्ये सार्वत्रिक 14% वाढ नाही.
पॉलिसीबझार महागड्या बॅटरी आणि इलेक्ट्रॉनिक सिस्टीम, आयात केलेले घटक आणि लहान विशेष दुरुस्ती नेटवर्कशी जास्त दुरुस्ती बिल जोडते. बॅटरी ही चिंतेची बाब आहे, परंतु EV मध्ये कूलिंग हार्डवेअर, पॉवर इलेक्ट्रॉनिक्स, सेन्सर्स आणि इतर इलेक्ट्रिकल घटक देखील असतात जे अपघात किंवा पाण्याशी संबंधित नुकसानानंतर बदलणे महाग असू शकते.
डेटा दर्शवितो की मालक त्या जोखमीला किती लवकर प्रतिसाद देत आहेत. सुमारे 80% EV ग्राहक किमान दोन प्रमुख ॲड-ऑन निवडतात जसे की बॅटरी संरक्षण, शून्य घसारा, रस्त्याच्या कडेला सहाय्य आणि उपभोग्य वस्तू कव्हर. तुलनात्मक आकडा डिझेल-कार मालकांसाठी 77% आणि पेट्रोल-कार मालकांसाठी 75% आहे.
बॅटरी संरक्षणात सर्वाधिक वाढ झाली आहे. सहा महिन्यांत दत्तक घेणे 51% वरून 70% पर्यंत वाढले. हे ॲड-ऑन विमा कंपनी आणि पॉलिसी शब्दांवर अवलंबून, पाणी प्रवेश, शॉर्ट सर्किट आणि पॉवर सर्ज यांसारख्या निर्दिष्ट जोखमींना कव्हर करू शकतात. तो शेवटचा भाग महत्त्वाचा आहे कारण प्रत्येक प्रकारच्या बॅटरीचे नुकसान स्वयंचलितपणे कव्हर करण्यासाठी मानक व्यापक धोरण गृहीत धरले जाऊ नये.
जोखीम असलेले मूल्य महत्त्वपूर्ण असू शकते. पॉलिसीबझार म्हणते की बॅटरी बदलणे काही मॉडेल्समध्ये वाहनाच्या किंमतीच्या अंदाजे 40% ते 50% प्रतिनिधित्व करू शकते. पूर्ण पॅक बदलला नसला तरीही, संबंधित इलेक्ट्रिकल आणि थर्मल-व्यवस्थापन भागांचे नुकसान पेट्रोल कारमधील वरवर पाहता तत्सम टक्कर करण्यापेक्षा दुरुस्ती अधिक महाग करू शकते.
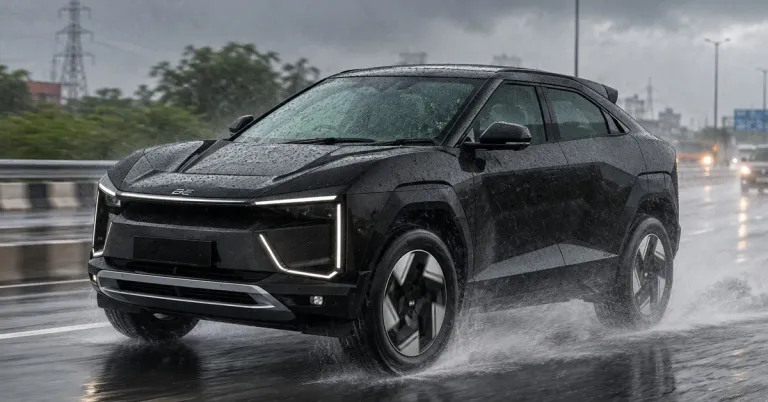
हंगामी संख्या आणखी धक्कादायक आहेत. डेटामधील सरासरी EV दाव्याची तीव्रता पावसाळ्यात जवळपास ₹65,000 पर्यंत वाढते, विरुद्ध वर्षाच्या उर्वरित काळात सुमारे ₹52,000 पर्यंत, अंदाजे 25% ची वाढ. पूर आणि पाणी साचल्याने कमी-माऊंट केलेले बॅटरी पॅक, कनेक्टर आणि इलेक्ट्रिकल सिस्टीम शरीराच्या नियमित नुकसानापेक्षा वेगळ्या जोखमींना सामोरे जाऊ शकतात.
वाहनाच्या प्रकारानुसार दाव्याची वारंवारता देखील बदलते. इलेक्ट्रिक SUV ने प्रति 100 विमा उतरवलेल्या वाहनांवर 31 दावे, हॅचबॅक 28 आणि सेडानने 26 दावे नोंदवले. प्रादेशिकदृष्ट्या, पूर्वेला प्रति 100 विमा उतरवलेल्या EV साठी 41 दावे नोंदवले गेले, त्यानंतर उत्तरेला 34, पश्चिमेला 32, ईशान्येला 30 आणि दक्षिणेकडे 27 I130 शहरांमध्ये दावे नोंदवले गेले. वाहने, टियर-I शहरांपेक्षा किंचित वर 30 वर.
ईव्ही खरेदीदारासाठी, सर्वात कमी दराचा पाठलाग करण्यापूर्वी पॉलिसी प्रत्यक्षात काय समाविष्ट करते याची तुलना करणे हा व्यावहारिक धडा आहे. बॅटरी संरक्षण समाविष्ट आहे किंवा पर्यायी आहे का, पाण्याचे कोणत्या प्रकारचे नुकसान आणि विद्युत बिघाड पात्र आहे, चार्जर झाकलेले आहे की नाही आणि परिणामी नुकसानास कोणते अपवाद लागू आहेत ते तपासा. झिरो-डेप्रिसिएशन कव्हर देखील महत्त्वाचे असू शकते कारण तुलनेने नवीन EV वर बदललेले भाग महाग असू शकतात.
रस्त्याच्या कडेला असलेली मदत समान लक्ष देण्यास पात्र आहे. स्थानिकरीत्या दुरुस्त करता येत नसलेल्या ईव्हीला उच्च-व्होल्टेज क्षमतेसह अधिकृत कार्यशाळेत नेण्याची आवश्यकता असू शकते आणि सर्वात जवळची योग्य सुविधा पारंपारिक गॅरेजपेक्षा जास्त दूर असू शकते.
14% अंतराचा अर्थ असा नाही की ईव्ही मालकी एकूणच आपोआप अधिक महाग आहे. चालू खर्च, सेवा आवश्यकता आणि ऊर्जा खर्च स्वतंत्र गणना आहेत. तथापि, हे दर्शविते की विमा हा खरेदी निर्णयाचा भाग म्हणून मानला जावा. EV सह, किंचित स्वस्त पॉलिसी खराब मूल्य बनू शकते जर महाग इलेक्ट्रिकल घटक कव्हरच्या बाहेर सोडलेले भाग असतील.

Comments are closed.