
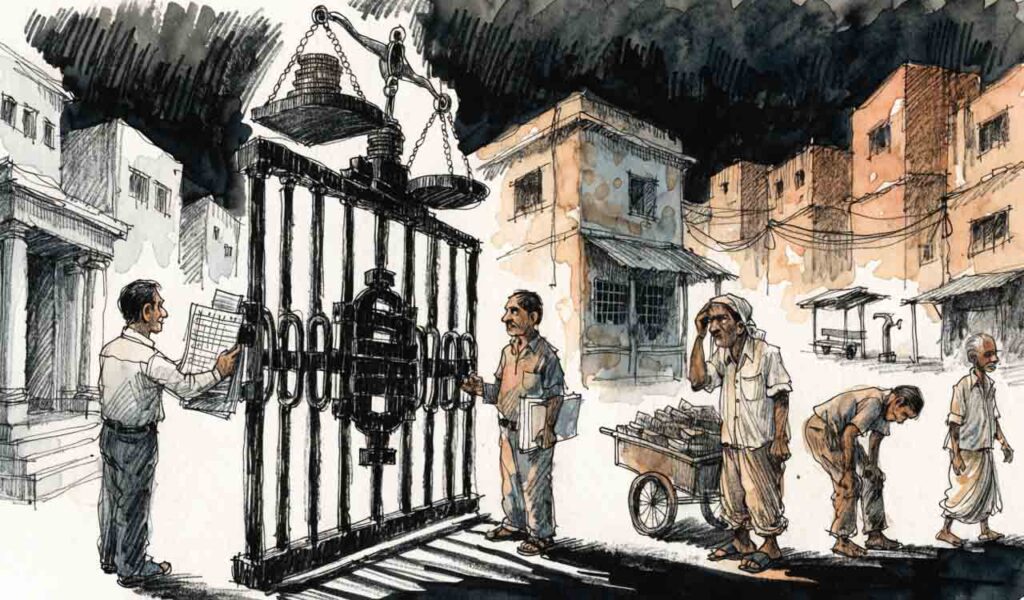

जेव्हा असुरक्षिततेपेक्षा बँकेबिलिटीला प्राधान्य दिले जाते, तेव्हा लहान, संसाधन-मर्यादित शहरे मागे राहण्याचा धोका असतो. उष्मा-लवचिकता निधी गरजेनुसार मार्गदर्शित करणे आवश्यक आहे, नगरपालिकेच्या कर्ज घेण्याची क्षमता नाही
प्रकाशित तारीख – १५ ऑक्टोबर २०२६, रात्री १०:४८
चित्रण: गुरुजी
अनुग्रह जॉन आणि डॉ तरुण अरोरा यांनी
2013 मध्ये, अहमदाबाद हे दक्षिण आशियातील पहिले शहर बनले ज्याने 2010 च्या उष्णतेच्या लाटेनंतर हीट ऍक्शन प्लॅन स्वीकारला. हे 130 हून अधिक भारतीय शहरांसाठी टेम्पलेट राहिले आहे, जरी फक्त 64 योजनांना औपचारिकपणे मान्यता दिली गेली आहे. योजनेच्या अंमलबजावणीसाठी स्पष्टपणे परिभाषित संस्थात्मक जबाबदाऱ्या, एका वर्षापेक्षा जास्त काळ टिकणारे बजेट आणि कूलिंग सेंटर्स आणि लवकर चेतावणी प्रणालींमध्ये वचनबद्धतेचे रूपांतर करणारे वित्तपुरवठा आवश्यक आहे.
पर्यावरणीय धोक्यांपासून संरक्षण समाविष्ट करण्यासाठी न्यायालयांनी कलम 21 फार पूर्वीपासून वाचले आहे आणि आता अनेक राज्ये सूचित करतात उष्णतेच्या लाटा आपत्ती व्यवस्थापन कायदा, 2005 अंतर्गत आपत्ती म्हणून, त्यांच्यासाठी तयारी करण्यासाठी राज्य आणि जिल्हा प्राधिकरणांवर एक वैधानिक कर्तव्य ठेवत आहे. हे कर्तव्य भांडवल उभारण्याच्या पालिकेच्या क्षमतेवर अवलंबून नाही. दायित्वाचे कायदेशीर स्वरूप आणि त्याला वित्तपुरवठा करण्यासाठी वापरलेले साधन यांच्यात विसंगती आहे. भारताचे शहरी वित्त वास्तुकला स्पर्धात्मक, विवेकाधीन साधनांद्वारे उष्णतेच्या लवचिकतेसाठी वाढत्या प्रमाणात निधी देते जी परतफेड क्षमता गृहीत धरते.
अर्बन चॅलेंज फंड
एप्रिल 2026 मध्ये केंद्राने यासाठी मार्गदर्शक तत्त्वे जारी केली अर्बन चॅलेंज फंड – एक लाख कोटी रुपयांचा केंद्रीय सहाय्य कार्यक्रम जो त्याच्या पात्र श्रेणींमध्ये हवामान लवचिकता सूचीबद्ध करतो. केंद्रीय सहाय्य प्रकल्पाच्या खर्चाच्या केवळ 25 टक्के कव्हर करते, शहराने आणखी 25 टक्के स्वत:च्या निधीतून योगदान दिले आणि उर्वरित 50 टक्के रोखे, बँक कर्ज किंवा सार्वजनिक-खाजगी भागीदारी (PPP) द्वारे उभारले.
निधीचा पूर्ण प्रवेश 10 लाखांपेक्षा जास्त लोकसंख्या असलेल्या शहरांपुरता मर्यादित आहे, राज्यांची राजधानी आणि 1 लाखांपेक्षा जास्त लोकसंख्या असलेली प्रमुख औद्योगिक शहरे. लहान शहरी स्थानिक स्वराज्य संस्था मुख्य निधीच्या बाहेर बसतात आणि जे शहर स्वतःचा हिस्सा वाढवू शकत नाही त्यांना उष्णतेचा ताण कितीही असला तरी त्याच्याशी जुळणारे केंद्रीय सहाय्य मिळत नाही.
प्रवेशाचा विस्तार करण्यासाठी, सरकार टियर-II आणि टियर-III शहरांसाठी 5,000 कोटी रुपयांची क्रेडिट परतफेड हमी योजना, Rs 7 कोटींपर्यंतचे कर्ज किंवा प्रथमच नगरपालिका कर्जाच्या 70% बॅकिंग ऑफर करते. तथापि, त्याचे तर्क बलिया, उत्तर प्रदेश, फक्त एक लाखाहून अधिक लोकसंख्येचे जिल्हा मुख्यालय अशा शहरांमध्ये अडचणीत आहेत, जेथे जून 2023 च्या उष्णतेच्या लाटेने जिल्हा रुग्णालयात 54 लोकांचा मृत्यू झाला होता. या प्रमाणात, एखाद्या शहरामध्ये हमी मिळविण्यासाठी आवश्यक ऑडिट इतिहास किंवा क्रेडिट रेटिंगची कमतरता असू शकते. ही योजना लहान शहरांना वगळण्यात सुलभ करते परंतु ज्यांच्याकडे प्रवेश करण्याची संस्थात्मक क्षमता नाही त्यांच्यासाठी ते फारसे काही करत नाही.
कमकुवत नगरपालिकांना उष्मा संरक्षणाची सर्वात जास्त गरज असलेल्या समुदायांपर्यंत पोहोचण्याची खात्री करण्यासाठी तांत्रिक सहाय्य आणि प्रकल्प-तयारी क्षमतेची आवश्यकता असते
पात्रता असलेल्या शहरांसाठीही बाजारपेठेचा मार्ग ताणलेला आहे. अलीकडील अभ्यासात असे नमूद केले आहे की आर्थिकदृष्ट्या सक्षम नगरपालिका साधारणपणे 8-9 टक्के दराने कर्ज घेऊ शकते, तर खाजगी PPP भागीदार 15-16 टक्क्यांच्या जवळ परतावा अपेक्षित आहे. पूर्व चेतावणी प्रणाली आणि कूलिंग सेंटर्स कमर्शिअल डेट सर्व्हिसने गृहीत धरलेला महसूल प्रवाह निर्माण करत नाहीत. त्यामुळे त्यांना बाजारभावानुसार वित्तपुरवठा करण्यासाठी संरक्षक सार्वजनिक कार्याची आवश्यकता असते जसे की ती महसूल निर्माण करणारी मालमत्ता आहे. अहमदाबादने 1998 मध्ये भारतातील पहिले म्युनिसिपल बॉण्ड जारी केल्यानंतर सुमारे तीन दशकांनंतर, केवळ 22 शहरांनी म्युनिसिपल बॉण्डद्वारे पैसे उभे केले आहेत, ज्याची एकूण रक्कम 4,540 कोटी रुपये आहे.
बँकेबिलिटीची किंमत
महापालिकेचा स्वतःचा-स्रोत महसूल एका दशकापासून जीडीपीच्या अर्ध्या टक्क्याखाली आहे. अभ्यासात असे आढळून आले आहे की, जर शहरी स्थानिक संस्था त्यांच्या 25 टक्के वाटा निधी आणि आवश्यक उधार सेवा, त्यांच्या स्वत: च्या-स्रोत महसूल 2030-31 पर्यंत वार्षिक अंदाजे 14.4 टक्के वाढ करणे आवश्यक आहे. हा आकडा वास्तविक दशकभरातील सुमारे 10% वाढीच्या विरुद्ध आहे. 2030-31 मध्ये निधीची तफावत शिखरावर जाण्याचा अंदाज आहे.
यांत्रिकी आणि अंकगणित एकाच निष्कर्षाकडे निर्देशित करतात: बँकिबिलिटी आणि भेद्यता समान वितरण नाहीत. शहरातील किती रहिवासी घराबाहेर काम करतात किंवा अनौपचारिक वसाहतींमध्ये कूलिंगमध्ये प्रवेश न करता राहतात याबद्दल शहराची कर्ज उभारण्याची क्षमता फारच कमी सांगते. इन्फ्रास्ट्रक्चर फायनान्स विचारतो की कोणती शहरे प्रकल्प राबवू शकतात आणि कर्जाची परतफेड करू शकतात – मेट्रो लाइन किंवा सीवेज प्लांटसाठी एक वाजवी प्रश्न.
एक वैधानिक संरक्षणात्मक कर्तव्य, याउलट, कोणती शहरे सर्वात जास्त उघडकीस आली आहेत आणि स्वतःचे संरक्षण करण्यास कमी सक्षम आहेत हे विचारते. जिथे दोघे वळतात, तिथे पहिल्यासाठी बांधलेले गेट दुसऱ्यासाठी अयशस्वी होईल, नेमके शहरांमध्ये कर्तव्य पोहोचायचे होते. महापालिकेच्या कर्ज घेण्याच्या विरोधात यापैकी कोणताही युक्तिवाद नाही. संरक्षणात्मक सार्वजनिक कार्याचे वाटप एक्सपोजर आणि गरजेनुसार केले पाहिजे, अर्जदाराच्या कर्ज घेण्याची क्षमता नाही.
काय बदलण्याची गरज आहे
हवामान लवचिकता निधीच्या पात्र थीममध्ये दिसते, परंतु मार्गदर्शक तत्त्वांमध्ये कोणतेही क्रॉस-कटिंग तांत्रिक नियम नाहीत ज्यासाठी निधी प्राप्त प्रकल्प प्रत्यक्षात हवामान-लवचिक असणे आवश्यक आहे. बँकेबिलिटी बार साफ करणारे शहर या पात्र श्रेणींमध्ये जवळजवळ काहीही तयार करू शकते.
जर हा निधी हवामान अनुकूलतेसाठी भारताचे प्राथमिक वाहन म्हणून काम करायचा असेल, तर त्याच्या लवचिकतेला उष्णतेच्या प्रदर्शनाद्वारे आणि अनौपचारिक क्षेत्रातील लोकसंख्येच्या वाटा याद्वारे भारित केलेले, हवामान-लवचिकता प्रकल्प काय आहे हे परिभाषित करणाऱ्या अनिवार्य तांत्रिक मानकांसह जोडलेले, स्वतःचे वाटप तर्क आवश्यक आहे. मर्यादित संस्थात्मक क्षमता असलेल्या शहरी स्थानिक स्वराज्य संस्थांना बँक करण्यायोग्य प्रस्ताव तयार करण्यास मदत करण्यासाठी या निधीमध्ये क्षमता-निर्मिती वित्ताचा एक अग्रगण्य भाग देखील समाविष्ट केला पाहिजे, त्यांना प्रथम गुंतवणूक करण्यायोग्य दिसणे आवश्यक नाही.
प्रकल्पाला वित्तपुरवठा करणे आणि प्रकल्प ओळखण्याची आणि तयार करण्याची क्षमता वित्तपुरवठा करणे यामधील फरक आहे. भारताच्या राजकोषीय वास्तुकलाने बद्ध विरुद्ध अखंडित अनुदानावर समान वादाचा सामना केला आहे. पंधराव्या वित्त आयोगाने शहरी स्थानिक स्वराज्य संस्थांसाठी मूलभूत अनुदानाच्या 60 टक्के रक्कम पाण्यासारख्या क्षेत्रांसाठी जोडली. स्थानिक स्वराज्य संस्थांकडून पुशबॅक केल्यानंतर, द सोळावा वित्त आयोग बद्ध वाटा 50 टक्क्यांपर्यंत कमी केला, अनुदानाचा एकंदरीत अखंड वाटा अंदाजे 60 टक्क्यांपर्यंत वाढवला.
निधीच्या क्षमता-निर्मिती घटकाने पूर्वीच्या चुकीची पुनरावृत्ती लहान प्रमाणात होण्याचा धोका असतो त्याच पात्रता असलेल्या अटींसह पूर्वतयारी वित्त एकत्रित करून, ज्यामध्ये कमी क्षमता, किंवा मर्यादित संस्थात्मक क्षमता, शहरी स्थानिक संस्थांना मुख्य निधीमधून वगळले जाते. खऱ्या अर्थाने सक्षम होणारा टँच हा न थांबलेल्या अनुदानासारखा दिसतो, जो सरकारच्या तिसऱ्या श्रेणीला त्याचे प्राधान्यक्रम प्रतिबिंबित करणारे प्रकल्प तयार करण्यासाठी संसाधने प्रदान करतो.
भारताच्या हीट पॉलिसीचा पुढचा अध्याय किती यावर सेटल होणार नाही उष्णता कृती योजना ते उत्पादन करते. एक उत्तम वित्तपुरवठा आर्किटेक्चर एक्सपोजर आणि असुरक्षिततेसाठी जबाबदार असेल आणि पातळ शहरांना प्रकल्प तयार आणि पार पाडण्यासाठी तांत्रिक आणि संस्थात्मक क्षमता देईल. भांडवल उभारण्यात शहराची असमर्थता ही गरज नसणे असे समजू नये.
(अनुग्रह जॉन ही पदवीधर विद्यार्थी, पब्लिक पॉलिसी आहे आणि डॉ तरुण अरोरा हे असोसिएट प्रोफेसर आणि असोसिएट डीन आहेत, जिंदाल स्कूल ऑफ गव्हर्नमेंट अँड पब्लिक पॉलिसी, ओपी जिंदाल ग्लोबल युनिव्हर्सिटी)


Comments are closed.