
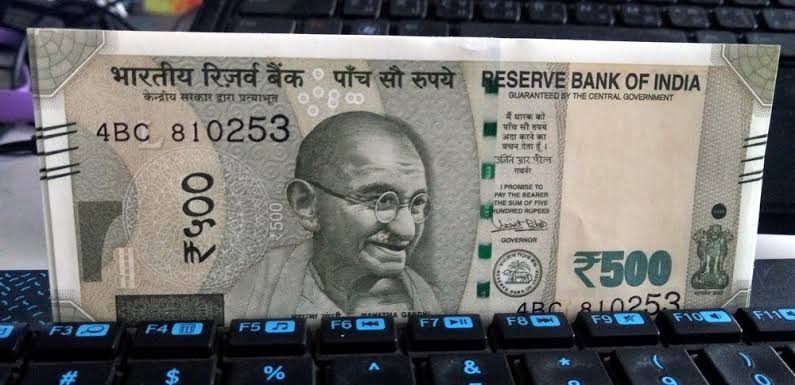

भारताच्या डिजिटल पेमेंट क्रांतीने लाखो लोक रोजच्या खरेदीसाठी पैसे कसे देतात हे बदलले आहे. रस्त्याच्या कडेला असलेल्या चहाच्या स्टॉल्सपासून ते मोठ्या रिटेल स्टोअर्सपर्यंत, युनिफाइड पेमेंट्स इंटरफेस (UPI) ने झटपट, कॅशलेस व्यवहार हा दैनंदिन जीवनाचा एक भाग बनवला आहे. तथापि, नवीन व्यापारी व्यवहार शुल्क आणि भौतिक चलनाच्या वाढत्या संचलनामुळे रोख रक्कम त्याच्या गमावलेली जमीन परत मिळवू शकेल की नाही याबद्दल प्रश्न निर्माण करत आहेत.
नवीन UPI शुल्क व्यापारी वर्तन बदलू शकते
प्रस्तावित फ्रेमवर्क अंतर्गत, पात्र व्यक्ती ते व्यापारी UPI व्यवहार ₹2,000 पेक्षा जास्त 0.4% मर्चंट डिस्काउंट रेट (MDR) आकर्षित करेल, प्रति व्यवहार ₹300 च्या मर्यादेच्या अधीन. हे शुल्क डिजिटल पेमेंट इकोसिस्टम चालविण्याच्या आणि देखरेखीच्या खर्चास समर्थन देण्यासाठी आहे.
शुल्क ग्राहकांवर थेट शुल्क आकारण्याऐवजी व्यापारी आणि पेमेंट-सिस्टीम सहभागींवर निर्देशित केले जाते. असे असले तरी, किरकोळ विक्रेते कमी नफा मार्जिनवर कार्यरत आहेत की अतिरिक्त व्यवहार खर्च त्यांच्या कमाईवर परिणाम करू शकतात याबद्दल चिंतित आहेत. काही व्यवसाय खर्च शोषून घेऊ शकतात, तर काही ग्राहकांना रोख पैसे देण्यास प्रोत्साहित करू शकतात.
किरकोळ विक्रेते आणि उद्योग समुहांच्या आक्षेपानंतर, नियोजित 15 ऑक्टोबर 2026, अंमलबजावणी दिवाळीपर्यंत पुढे ढकलण्यात आली. सुधारित अंमलबजावणीची तारीख स्वतंत्रपणे जाहीर करायची आहे.
रोख महत्त्वाचे का राहते
UPI ची विलक्षण वाढ असूनही, भारताच्या अर्थव्यवस्थेत रोखीची मोठी भूमिका आहे. छोटे व्यवसाय, अनौपचारिक कामगार आणि स्थानिक बाजारपेठा त्यांच्या दैनंदिन व्यवहारांसाठी अनेकदा भौतिक चलनावर अवलंबून असतात. रोख एक सरळ पेमेंट पर्याय देखील देते जेथे डिजिटल पायाभूत सुविधा, कनेक्टिव्हिटी किंवा बँकिंग प्रवेश मर्यादित आहे.
रोकड टिकून राहणे लक्षणीय आहे कारण डिजिटल पेमेंटला प्रोत्साहन देणाऱ्या सरकारी उपक्रमांच्या अनेक वर्षानंतरही भारतातील चलन होल्डिंग लक्षणीय आहे. भौतिक पैशाचा सतत वापर देशाच्या अनौपचारिक अर्थव्यवस्थेचा आकार देखील प्रतिबिंबित करतो, जिथे व्यवहार नेहमी औपचारिक डिजिटल चॅनेलद्वारे नोंदवले जात नाहीत.
सुविधा आणि खर्चाचा समतोल साधण्याचे आव्हान
UPI चे यश वेग, सुविधा आणि परवडण्यावर आधारित आहे. ग्राहक रोख रक्कम न बाळगता त्वरित पैसे हस्तांतरित करू शकतात, तर व्यापारी एक साधा QR कोड वापरून पेमेंट स्वीकारू शकतात. या इकोसिस्टममध्ये व्यवहार शुल्काचा परिचय करून दिल्याने व्यापारी प्राधान्यांवर प्रभाव पडू शकतो, विशेषतः उच्च-मूल्याच्या खरेदीसाठी.
तथापि, प्रस्तावित शुल्काचा अर्थ असा नाही की ग्राहकांना UPI साठी अधिक पैसे द्यावे लागतील. लागू व्यापारी शुल्क स्वतंत्र ग्राहक शुल्क बनण्यापासून रोखण्याचा सरकारचा दृष्टिकोन आहे. व्यवसाय खर्च शोषून घेतात किंवा त्यांची एकूण किंमत समायोजित करतात की नाही हा एक महत्त्वाचा विचार आहे.
भारताचे डिजिटल पेमेंटचे भविष्य
अधिक रोख वापराकडे परत आल्याचा अर्थ असा होणार नाही की भारताची डिजिटल पेमेंट क्रांती अयशस्वी झाली आहे. रोख आणि डिजिटल पेमेंट एकत्र असू शकतात, विविध क्षेत्रे, व्यवसाय आणि व्यवहार आकारांमध्ये विविध गरजा पूर्ण करतात. डिजिटल पायाभूत सुविधा राखण्याचा खर्च व्यापाऱ्यांना इलेक्ट्रॉनिक पेमेंट स्वीकारण्यापासून परावृत्त करणार नाही याची खात्री करणे हे महत्त्वाचे आव्हान असेल.
भारताचा पेमेंट वाढीचा पुढील टप्पा ग्राहकांचा विश्वास राखणे, व्यवहार सोयीस्कर ठेवणे आणि प्रत्येक आकाराच्या व्यवसायांसाठी प्रणाली आर्थिकदृष्ट्या टिकाऊ बनवणे यावर अवलंबून असेल.
डिजिटल पेमेंटकडे भारताची वाटचाल लक्षणीय आहे, परंतु रोख रक्कम नाहीशी झालेली नाही. व्यापारी शुल्कावरील वादविवाद वेगाने विस्तारणाऱ्या पेमेंट नेटवर्कला वित्तपुरवठा करणे आणि कमी किमतीच्या प्रवेशाचे जतन करणे यामधील नाजूक संतुलन अधोरेखित करते ज्यामुळे UPI इतके लोकप्रिय होण्यास मदत झाली.

Comments are closed.