PPF मध्ये एक लहान वेळ खेळ: ₹ 1.5 लाख जमा करण्यासाठी योग्य वेळ आणि तारीख, 15 वर्षांमध्ये ₹ 1.5 ते ₹ 2 लाख अतिरिक्त लाभ दिला जाईल – ..

सार्वजनिक भविष्य निर्वाह निधी (PPF) हे भारत सरकारद्वारे समर्थित सर्वात सुरक्षित आणि लोकप्रिय कर-बचत गुंतवणूक वाहनांपैकी एक आहे. ही योजना 'EEE' (एक्झम्प्ट-एक्झम्प्ट-एक्झम्प्ट) कर स्थितीसह येते, म्हणजे ठेव रक्कम, मिळवलेले व्याज आणि मॅच्युरिटी फंड हे तिन्ही पूर्णपणे करमुक्त आहेत. तथापि, बहुतेक गुंतवणूकदारांना हे माहित नसते की केवळ पीपीएफमध्ये पैसे जमा करणे पुरेसे नाही, परंतु पैसे जमा केल्याची तारीख आणि तुमच्या अंतिम परताव्यावर थेट परिणाम होतो.
पोस्ट ऑफिस आणि वित्त मंत्रालयाच्या नियमांनुसार:
-
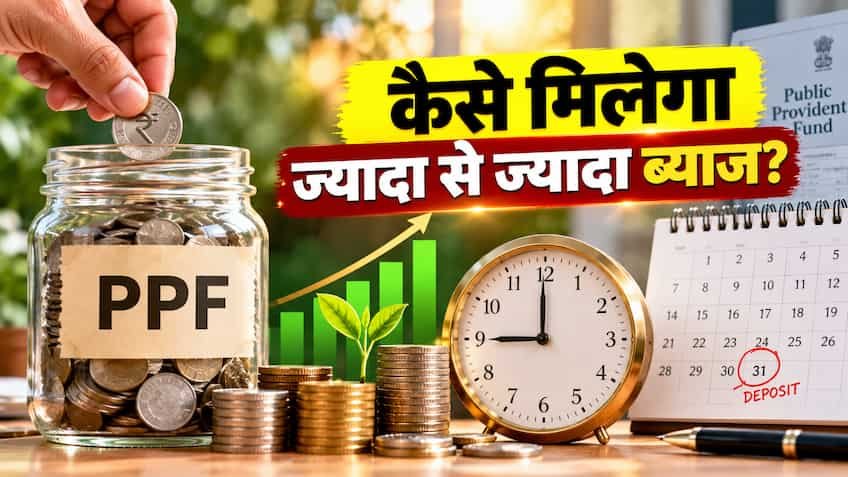
व्याज मोजण्याचे नियम: PPF खात्यातील व्याज दर महिन्याच्या 5 तारखेच्या शेवटी आणि महिन्याच्या शेवटच्या दिवसादरम्यानच्या किमान शिल्लक रकमेवर मोजले जाते.
-
खात्यात जमा करा: जरी व्याज दर महिन्याला मोजले जात असले तरी ते आर्थिक वर्षाच्या शेवटी वार्षिक आधारावर खात्यात जमा केले जाते. 31 मार्च श्रेय दिले जाते.
-
5 वी नंतर जमा करण्याचे तोटे: तुम्ही महिन्याच्या 5 तारखेनंतर (उदा. 6 किंवा 10 तारखे) पैसे जमा केल्यास, संपूर्ण महिन्यासाठी तुमच्या खात्यातील 'किमान शिल्लक' जुनी म्हणून गणली जाईल. याचा अर्थ त्या चालू महिन्यात तुमच्या नवीन ठेवीवर शून्य व्याज प्राप्त होईल आणि पुढील महिन्याच्या १ तारखेपासून व्याज जमा होण्यास सुरुवात होईल.
आयकराच्या कलम 80C अंतर्गत, एका आर्थिक वर्षात PPF खात्यात ₹1,50,000 जमा करण्याची कमाल मर्यादा आहे. हे पैसे जमा करण्याचे तीन मार्ग आहेत:
1. रणनीती 1 (गोल्डन स्ट्रॅटेजी): 1 ते 5 एप्रिल दरम्यान एकरकमी ठेव
PPF मध्ये जास्तीत जास्त परतावा मिळवण्याचा हा सर्वात प्रभावी मार्ग आहे. तुम्ही संपूर्ण ₹ 1.5 लाख एकत्र आर्थिक वर्षाच्या सुरुवातीच्या दरम्यान म्हणजे 1 एप्रिल ते 5 एप्रिल दरम्यान जमा केल्यास, तुम्हाला 12 महिन्यांसाठी संपूर्ण रकमेवर चक्रवाढ व्याज मिळेल.
2. रणनीती 2 (पगारदार श्रेणी): दरमहा ₹12,500 चा हप्ता (5 तारखेपूर्वी)
आर्थिक वर्षाच्या सुरुवातीला तुमच्याकडे एकरकमी ₹1.5 लाख नसल्यास, तुम्ही तुमच्या मासिक पगारातून दरमहा ₹12,500 जमा करू शकता. परंतु ऑटो-डेबिट किंवा नेट बँकिंग हस्तांतरण याची खात्री करावी लागेल दर महिन्याच्या १ ते ५ तारखे दरम्यान होय ते आहे. यासह, तुम्हाला प्रत्येक महिन्याच्या नवीन हप्त्यावर संपूर्ण महिन्याचे व्याज मिळेल.
3. रणनीती 3 (सर्वात वाईट मार्ग): 5 तारखेनंतर किंवा वर्षाच्या शेवटी जमा करा (मार्च)
बऱ्याचदा लोक कर वाचवण्यासाठी घाईत जानेवारी, फेब्रुवारी किंवा मार्चच्या शेवटच्या दिवसांत ₹ 1.5 लाख जमा करतात. जर तुम्ही २५ मार्च रोजी ₹1.5 लाख जमा केले, तर तुम्हाला त्या आर्थिक वर्षाच्या 11 महिन्यांसाठी कोणतेही व्याज मिळणार नाही. तुमचे ₹1.5 लाख भांडवल त्या वर्षात फक्त 6-7 दिवसांचे नगण्य व्याज मिळवेल किंवा ते पुढील आर्थिक वर्षातच मोजले जाईल.
तुम्ही 15 वर्षांच्या संपूर्ण लॉक-इन कालावधीसाठी दरवर्षी ₹1.5 लाख सतत जमा केल्यास, वेळेमुळे अंतिम निधीतील फरक खाली दिलेल्या तक्त्यावरून समजू शकतो:
| पॅरामीटर्स/गुंतवणूक पद्धत | ५ एप्रिलपूर्वी एकरकमी ठेव | दरमहा ₹१२,५०० (५ तारखेपूर्वी) | फरक / निव्वळ अतिरिक्त नफा |
| वार्षिक एकूण गुंतवणूक | ₹१,५०,००० | ₹१,५०,००० (₹१२,५०० $\ वेळा $१२) | ₹0 (समान मुद्दल) |
| 15 वर्षांत एकूण मुद्दल ठेव | ₹२२,५०,००० | ₹२२,५०,००० | ₹० |
| एकूण अंदाजित व्याज मिळाले | ₹१८,१८,२०९ | ₹१७,०४,५०० | +₹१,१३,७०९ अधिक व्याज |
| 15 वर्षानंतर एकूण परिपक्वता रक्कम | ₹४०,६८,२०९ (अंदाजे ₹४०.६८ लाख) | ₹३९,५४,५०० (अंदाजे ₹३९.५४ लाख) | ₹1.14 लाखांपेक्षा जास्त थेट लाभ |
(टीप: जर PPF खाते प्रत्येकी 5 वर्षांच्या दोन ब्लॉकमध्ये (एकूण 25 वर्षे) 15 वर्षांनी वाढवले असेल, तर 5 एप्रिलच्या वेळेपासून मिळालेले हे अतिरिक्त व्याज चक्रवाढीमुळे असेल. ₹3.5 लाख ते ₹4 लाख पोहोचते.)
-
पगार येताच ऑटो-डेबिट सेट करा: तुम्ही मासिक हप्ता निवडल्यास, तुमच्या नेट बँकिंगमध्ये स्थायी सूचना (SI) तारीख 2री किंवा 3री सेट करा, जेणेकरून तांत्रिक विलंब असूनही 5 तारखेपूर्वी पैसे PPF मध्ये जमा होतील.
-
चेकद्वारे पेमेंट करताना, 3 दिवस अगोदर प्रविष्ट करा: तुम्ही चेक किंवा डीडीद्वारे पोस्ट ऑफिस/बँकेत पैसे जमा केल्यास, हे लक्षात ठेवा की चेक क्लिअर होण्यासाठी 2 ते 3 कामकाजाचे दिवस लागतात. म्हणून, 5 तारखेला लाभ घेण्यासाठी, 1 किंवा 2 तारखेला ड्रॉप बॉक्समध्ये चेक टाका.
-
5 वर्षांच्या ब्लॉकमध्ये मुदतवाढीचे फायदे: 15 वर्षांच्या मॅच्युरिटीनंतर, पैशांची तत्काळ गरज नसल्यास, फॉर्म 16-एच भरून 5 वर्षांच्या ब्लॉकमध्ये खाते वाढवा. या कालावधीत मिळणारे संपूर्ण व्याज पूर्णपणे करमुक्त असेल.
-
कर्जाचा योग्य वापर आणि आंशिक पैसे काढणे: तिसऱ्या ते सहाव्या आर्थिक वर्षात PPF वरील कर्ज अतिशय वाजवी दरात उपलब्ध आहे आणि सातव्या वर्षानंतर आंशिक पैसे काढण्याची सुविधा देखील उपलब्ध आहे. आपत्कालीन परिस्थितीत तुमचे खाते बंद करण्याऐवजी या सुविधांचा लाभ घ्या.

Comments are closed.