

आकाश एज्युकेशनल सर्व्हिसेस लिमिटेडने आर्थिक वर्ष 26 मध्ये निव्वळ तोटा 15.5% ने कमी करून ₹186.5 कोटी इतका केला आहे जो मागील आर्थिक वर्षात झालेल्या ₹220.8 कोटीच्या तोट्यावरून
आकाश हा अभियांत्रिकी आणि वैद्यकीय प्रवेश परीक्षांसाठी भारतातील सर्वात मोठा चाचणी-प्रीप ब्रँड आहे आणि BYJU च्या पालक थिंक अँड लर्नच्या मालकीखाली कार्यरत आहे.
ऑपरेटिंग महसूल मागील वर्षीच्या ₹2,032.1 कोटींवरून FY26 मध्ये 0.4% ने किरकोळ वाढून ₹2,040.5 कोटी झाला
गुरुग्राम-आधारित चाचणी-प्रीप प्रमुख आकाश एज्युकेशनल सर्व्हिसेस लिमिटेड (AESL) ने आर्थिक वर्ष 26 साठी निव्वळ तोटा 15.5% ने कमी करून ₹186.5 कोटी इतका कमी केला आहे जो मागील आर्थिक वर्षात झालेल्या ₹220.8 कोटीच्या तोट्यावरून झाला आहे.
आर्थिक वर्षात सपाट टॉप लाइन कामगिरी असूनही तळाच्या रेषेत सुधारणा झाली. ऑपरेटिंग महसूल मागील वर्षीच्या ₹2,032.1 कोटी वरून FY26 मध्ये 0.4% ने किरकोळ वाढून ₹2,040.5 Cr वर पोहोचला.
कोचिंग कमाई — मुख्य व्यवसाय — वर्षभरात 0.3% वाढून ₹1,956.2 कोटी, फ्रँचायझी महसूल 4% वाढून ₹84.4 कोटी झाला.
वास्तविक स्विंग फॅक्टर गैर-ऑपरेटिंग उत्पन्नातून नोंदणीकृत कमाईसह आला, इतर उत्पन्न दुप्पट पेक्षा जास्त ₹113.7 कोटी झाले.
हे मुख्यत्वे ₹76.1 Cr च्या तरतुदी किंवा दायित्वांच्या राइट-बॅकद्वारे चालवले गेले आणि सोबतच भाडेपट्टीच्या दायित्वांच्या पुनर्मापनातून ₹19.7 Cr लाभ झाला.

इतर उत्पन्नासह, समीक्षाधीन वर्षात एकूण उत्पन्न 3.3% वाढून ₹2,154.3 कोटी झाले आहे जे आर्थिक वर्ष 25 मध्ये ₹2,085.1 कोटी होते.
आकाश हा अभियांत्रिकी आणि वैद्यकीय प्रवेश परीक्षांसाठी भारतातील सर्वात मोठा चाचणी-प्रीप ब्रँड आहे आणि 2021 च्या अधिग्रहणापासून BYJU च्या पालक थिंक अँड लर्नच्या मालकीखाली काम करत आहे – हा एक करार आहे जो तेव्हापासून BYJU च्या समूहातील व्यापक आर्थिक आणि कायदेशीर अडचणींमध्ये अडकला आहे.
सप्टेबरपर्यंत रवींद्रनचे डोळे त्याने दावा केलेले फायदेशीर व्याज सोडण्याचा प्रस्ताव दिला आकाश एज्युकेशनल सर्व्हिसेसच्या 17.89 दशलक्ष शेअर्समध्ये कतार होल्डिंगचा 235 दशलक्ष डॉलर्सपेक्षा जास्त लवादाचा दावा निकाली काढण्यासाठी. ताज्या प्रस्तावामुळे आकाशला मालकी, कर्जदारांची वसुली आणि BYJU'S चे भविष्य यावर आच्छादित विवादांच्या केंद्रस्थानी ठेवले आहे, ज्याचे मूल्य एकदा $22 अब्ज होते.
कर्जदार स्वतंत्रपणे आकाशच्या भोवती केंद्रीत असलेल्या एका व्यापक सेटलमेंटचा शोध घेत आहेत कारण ती कोसळत असलेल्या एडटेकमधील सर्वात मौल्यवान जिवंत मालमत्ता आहे. GLAS ट्रस्टद्वारे प्रतिनिधित्व केलेले ग्लोबल TLB कर्जदार, कोचिंग चेनचे मूल्य सुमारे $2 अब्ज एवढ्या अंदाजात, आकाश शैक्षणिक सेवांमध्ये 30% स्टेक घेण्यासाठी प्रगत चर्चा करत आहेत.
आकाशच्या FY26 खर्चामध्ये झूम करणे
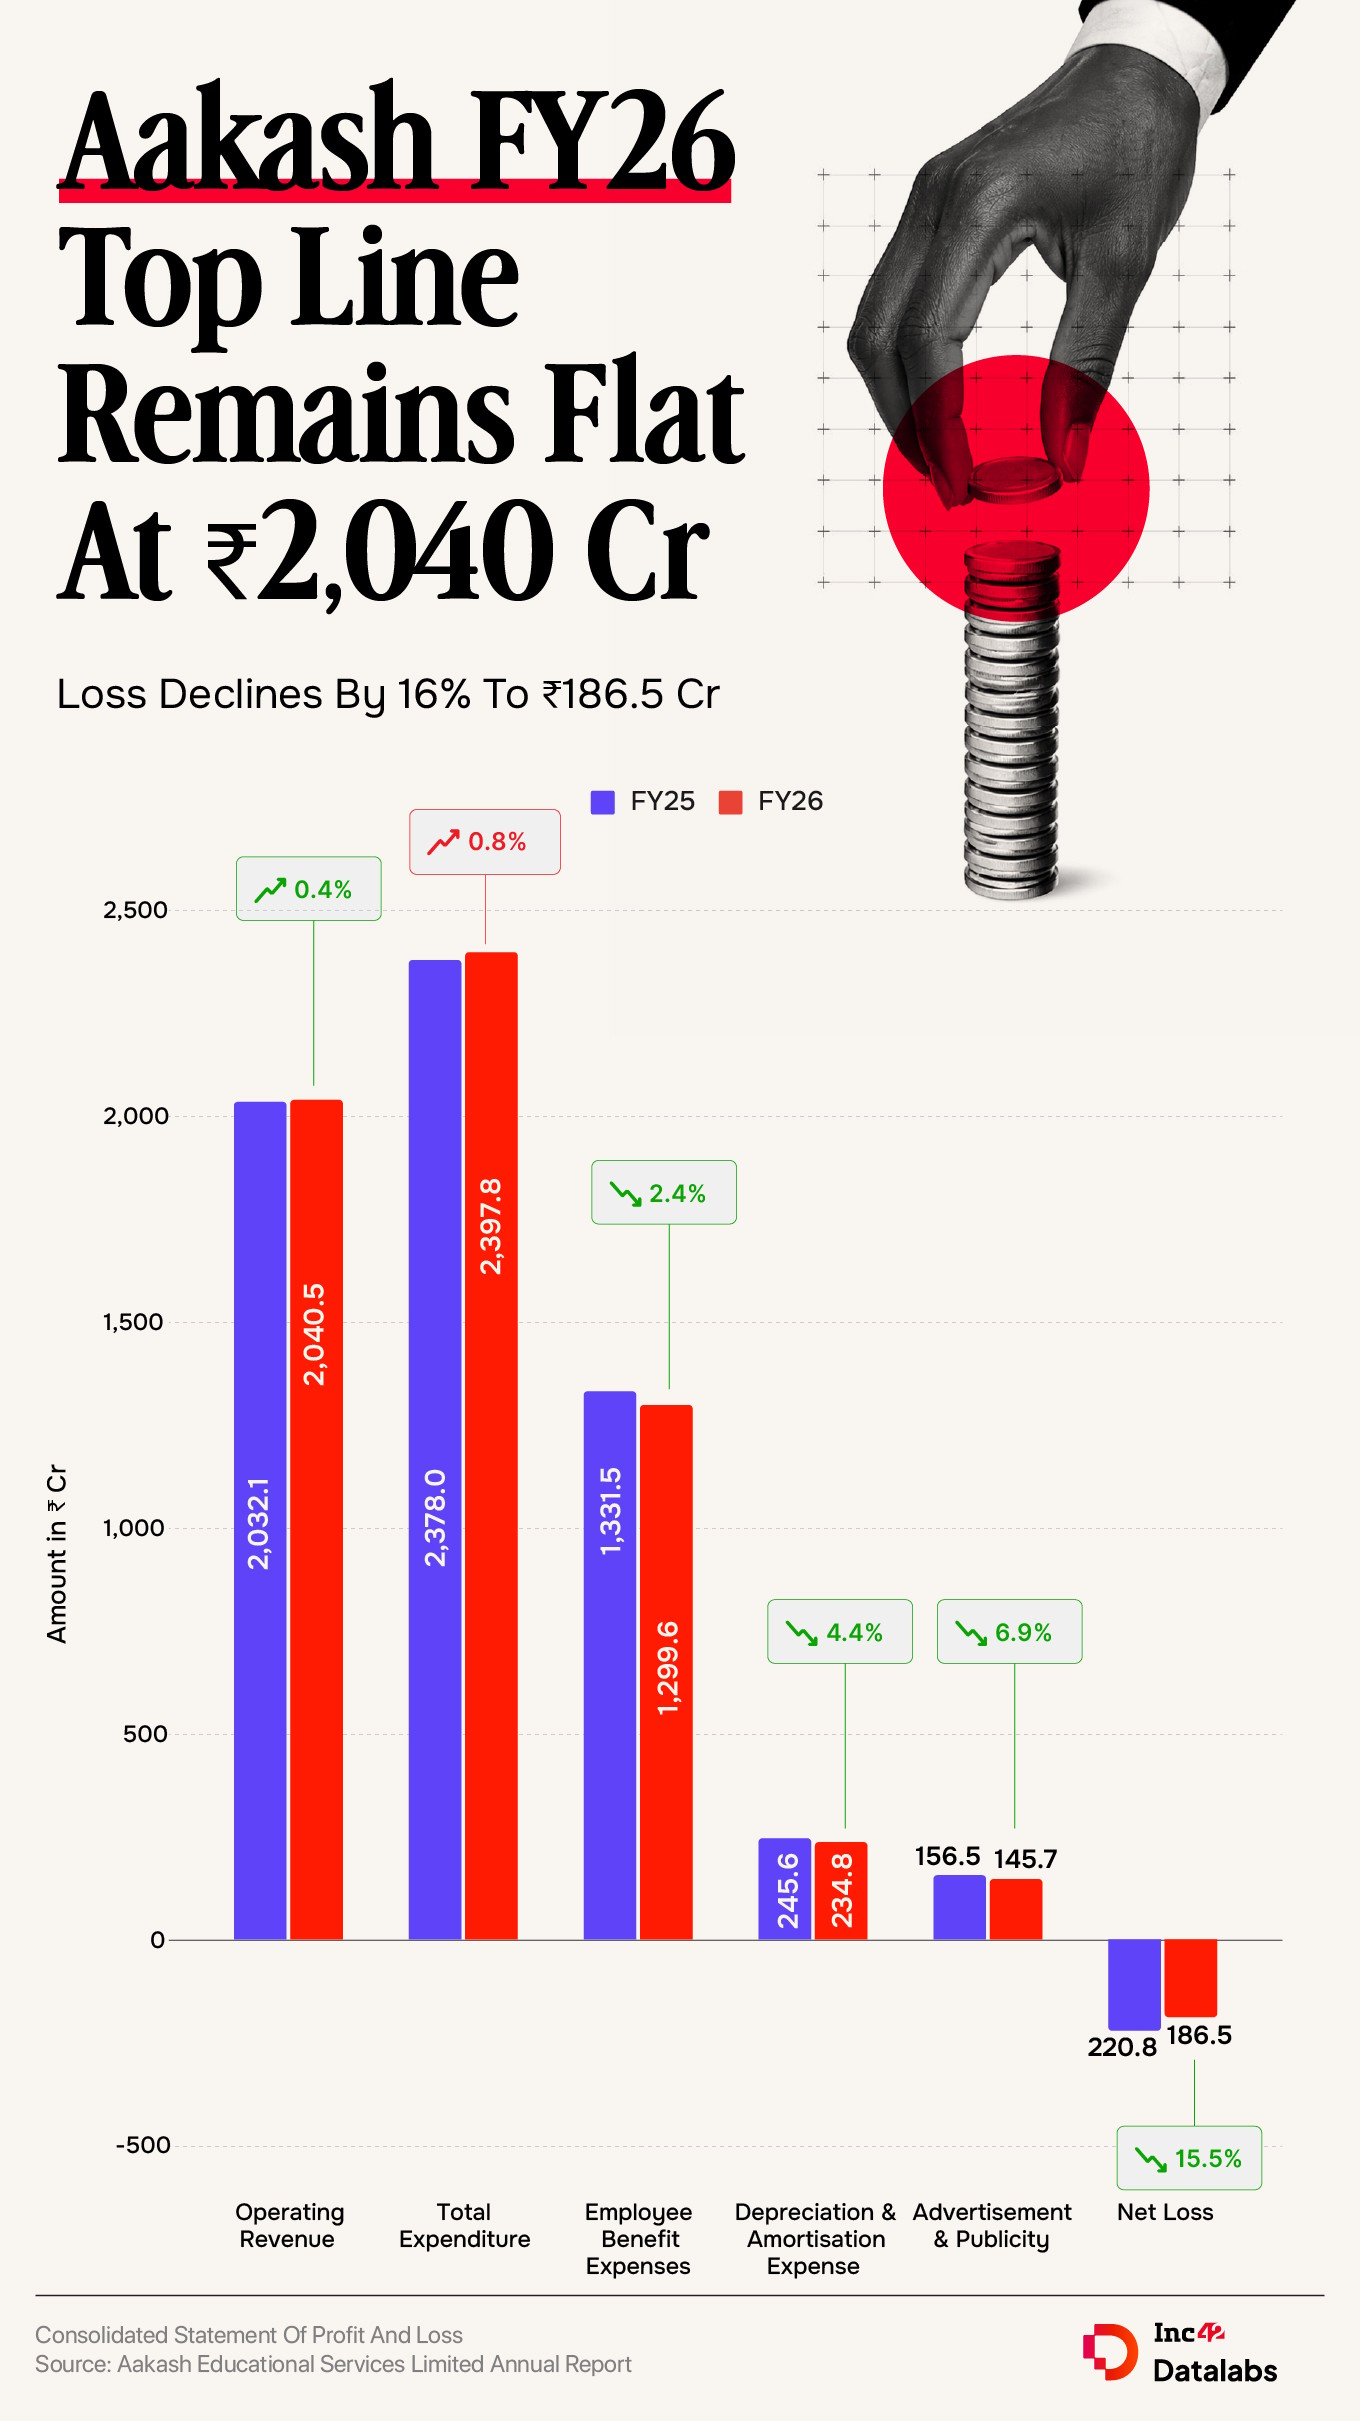
एकूण खर्च मोठ्या प्रमाणात फ्लॅट होते, जे मागील वर्षीच्या ₹2,378 कोटींवरून FY26 मध्ये जवळपास 1% वाढून ₹2,397.8 Cr वर पोहोचले. परिणामी, अपवादात्मक वस्तू आणि करापुढील तोटा ₹२९२.९ कोटींवरून जवळजवळ १७% वार्षिक वर्ष कमी होऊन ₹२४३.५ कोटी झाला.
तथापि, ₹23.3 Cr च्या अपवादात्मक शुल्काने हे ₹266.8 Cr च्या करपूर्व तोट्यापर्यंत रुंद केले – अजूनही FY25 च्या ₹292.9 Cr पेक्षा 8.9% कमी आहे. ₹80.3 Cr च्या स्थगित कर क्रेडिट नफ्याने करानंतर अंतिम तोटा ₹186.5 Cr पर्यंत खाली आणला.
नोंदवलेल्या वर्षात AESL ने सर्वात जास्त खर्च कोठे केला ते येथे अधिक बारकाईने पहा:
- कर्मचारी लाभ खर्च: Aakash चा सर्वात मोठा खर्च 2.4% कमी होऊन आर्थिक वर्षात ₹1,299.6 Cr झाला आहे जो FY25 मध्ये ₹1,331.5 Cr होता.
- घसारा आणि कर्जमाफी खर्च: या शीर्षकाखालील खर्च एका वर्षापूर्वी ₹245.6 कोटींवरून FY26 मध्ये 4.4% घसरून ₹234.8 कोटी झाला.
- जाहिरात आणि प्रसिद्धी: कंपनीचा प्रमोशनल खर्च 6.9% घसरून ₹145.7 Cr वर आला आहे, जो FY25 मध्ये ₹156.5 Cr होता.
जर (window.location.pathname === ” || window.location.pathname === “/datalabs/pricing/” || window.location.pathname === “/datalabs/demo/” ) { !function(f,b,e,v,n,t,s) {if(f.fbq)return;n=f.fbq=function(){n.callMethod.apply(n,arguments):n.queue.push(arguments)}; if(!f._fbq)f._fbq=n;n.pushed=n.';=0; n.queue=();t=b.createElement(e);t.async=!0; t.src=v;s=b.getElementsByTagName(e)(0); s.parentNode.insertBefore(t,s)}(विंडो, डॉक्युमेंट,'स्क्रिप्ट', 'fbq,'76}58); कार्य if(!f._fbq)f._fbq=n;n.push=n;n.loaded=!0;n.version='2.0'; n.queue=();t=b.createElement(e);t.async=!0; t.src=v;s=b.getElementsByTag(0); s.parentNode.insertBefore(t,s)}(विंडो, दस्तऐवज,'स्क्रिप्ट', 'fbq('init', '862840770475518');

Comments are closed.