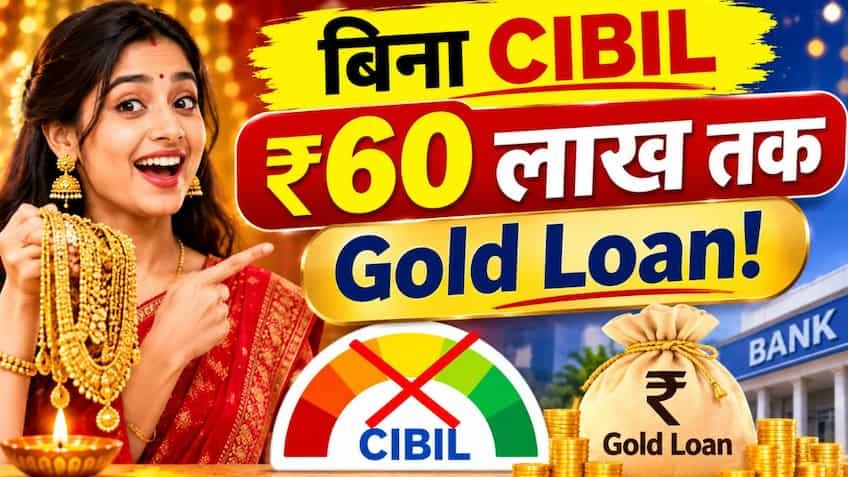

सणासुदीच्या काळात सर्वत्र प्रकाश आणि आनंदाचे वातावरण असताना, घराचे नूतनीकरण, नवीन व्यवसायाचा विस्तार, लग्नासाठी आगाऊ खरेदी किंवा जुने महागडे कर्ज फेडण्यासाठी अनेकदा एकरकमी रोख रकमेची गरज भासते. अशा वेळी, वैयक्तिक कर्जाच्या कठोर औपचारिकता आणि कागदोपत्री गोंधळात अडकण्याऐवजी, देशातील आघाडीच्या बँका आणि बिगर बँकिंग वित्तीय कंपन्यांनी (NBFCs) ग्राहकांसाठी खास सणासुदीच्या गोल्ड लोन ऑफरचा बॉक्स उघडला आहे. "सोने धरा आणि त्वरित पैसे मिळवा" या नवीन मोहिमेंतर्गत, ग्राहकांना त्यांच्या घरातील दागिने किंवा मंजूर सोन्याच्या नाण्यांवर 60 लाख रुपयांपर्यंतच्या मोठ्या झटपट कर्जाची रक्कम मिळू शकते. प्रक्रिया शुल्कात मोठी सवलत, व्याजदरात सवलत आणि 30 ते 60 मिनिटांत खात्यात थेट पैसे ट्रान्सफर करण्याची सुविधा यामुळे या सणासुदीच्या हंगामात हे सर्वात लोकप्रिय आर्थिक साधन बनले आहे. खराब CIBIL स्कोअर असलेल्यांसाठी संजीवनी: क्रेडिट इतिहासाचे नो-टेन्शन सहसा, जेव्हा एखादी व्यक्ती बँकेत असुरक्षित वैयक्तिक कर्ज किंवा क्रेडिट कार्डसाठी अर्ज करते, तेव्हा बँक प्रथम त्याचा क्रेडिट स्कोअर (CIBIL स्कोर) तपासते. जर CIBIL स्कोअर 700 किंवा 750 च्या खाली असेल, तर एकतर अर्ज नाकारला जातो किंवा अत्यंत उच्च व्याजदर लादले जातात. पण गोल्ड लोनच्या जगात हा नियम पूर्णपणे बदलतो. गोल्ड लोन हे एक सुरक्षित कर्ज आहे, जिथे तुमचे शुद्ध सोने बँकेच्या सुरक्षित तिजोरीत कायदेशीररित्या संपार्श्विक राहते. कर्ज देणाऱ्या वित्तीय संस्थेकडे सोन्याच्या स्वरूपात 100% सुरक्षा उपलब्ध असल्याने, कर्ज मंजूर करण्यासाठी CIBIL स्कोर ही प्राथमिक अट बनत नाही. एखाद्या व्यक्तीचा क्रेडिट स्कोअर काही भूतकाळातील वादामुळे किंवा डिफॉल्टमुळे खराब झाला असला तरीही, तरीही त्याला कोणत्याही अडचणीशिवाय सोन्याची शुद्धता आणि वजन यावर आधारित त्वरित कर्ज मिळते. याउलट, सुवर्ण कर्जाचे हप्ते वेळेवर भरून, तुम्ही तुमचा बिघडलेला CIBIL स्कोअर जलद सुधारू शकता. RBI चे LTV फॉर्म्युला: 60 लाख रुपये मिळविण्यासाठी किती सोने आवश्यक आहे? गोल्ड लोनमध्ये उपलब्ध असलेली एकूण रक्कम रिझर्व्ह बँक ऑफ इंडिया (RBI) च्या लोन-टू-व्हॅल्यू (LTV) मार्गदर्शक तत्त्वांनुसार निर्धारित केली जाते. सध्याच्या बँकिंग नियमांनुसार, बँका आणि NBFC सोन्याच्या बाजार मूल्याच्या 75% पर्यंत कर्ज म्हणून वितरित करू शकतात. म्हणजेच, जर तुम्ही तारण ठेवलेल्या 18 ते 22 कॅरेट सोन्याचे निव्वळ बाजार मूल्य 1 कोटी रुपये असेल, तर बँक तुम्हाला जास्तीत जास्त 75 लाख रुपये कर्ज देऊ शकते. अशा परिस्थितीत, जास्तीत जास्त 60 लाख रुपयांचे कर्ज मिळवण्यासाठी तुमच्याकडे सुमारे 80 लाख रुपयांचे शुद्ध सोने असणे आवश्यक आहे. मूल्यांकनादरम्यान सोन्यामधील रत्ने, मोती आणि अशुद्धता यांचे वजन वजा केल्यानंतर केवळ शुद्ध 22K किंवा 18K सोन्याच्या वजनावर कर्जाचे मूल्य मोजले जाते. सोन्याच्या किमती विक्रमी पातळीवर गेल्याने ग्राहकांना कमी वजनाच्या दागिन्यांच्या तुलनेत पूर्वीपेक्षा जास्त कर्जाची रक्कम मिळवण्याची सुवर्णसंधी मिळाली आहे. लवचिक परतफेडीचे पर्याय: फक्त व्याज भरा, मुद्दल नंतर भरा गोल्ड लोनचे सर्वात मोठे वैशिष्ट्य म्हणजे त्याचे अनोखे आणि लवचिक परतफेड पर्याय, जे तणावमुक्त आणि वैयक्तिक कर्जाच्या पारंपारिक मासिक ईएमआयपेक्षा वेगळे आहेत. ग्राहक त्यांच्या सोयीनुसार आणि रोख प्रवाहानुसार परतफेड मोड निवडू शकतात. पहिला पर्याय म्हणजे 'बुलेट रिपेमेंट', जिथे तुम्हाला कर्जाच्या कालावधीत (6 किंवा 12 महिने म्हणा); कार्यकाळ पूर्ण झाल्यावर, तुमचे दागिने मुद्दल आणि व्याजाचे एकरकमी पेमेंट करून रिडीम केले जाऊ शकतात. दुसरा पर्याय म्हणजे 'मंथली इंटरेस्ट ओन्ली', जिथे तुम्ही दर महिन्याला फक्त नाममात्र व्याज भरता आणि कर्जाच्या शेवटी मूळ रक्कम परत करा, मासिक बजेटवर कोणताही ताण पडणार नाही. तिसरा पर्याय नियमित ईएमआयचा आहे आणि चौथा पर्याय 'गोल्ड ओव्हरड्राफ्ट फॅसिलिटी'चा आहे, ज्यामध्ये तुम्ही मंजूर केलेल्या ६० लाख रुपयांच्या मर्यादेपैकी किती दिवसांपर्यंत पैसे काढता त्यावरच व्याज आकारले जाते. लॉकरची सुरक्षित साठवणूक, किमान कागदपत्रे आणि सावधगिरीचे नियम: बँकेत ठेवलेले त्यांचे वडिलोपार्जित सोने सुरक्षित असेल की नाही अशी शंका लोकांच्या मनात असते. आपण हे स्पष्ट करूया की सर्व अधिकृत बँका आणि नामांकित एनबीएफसी तारण ठेवलेले सोने त्यांच्या उच्च-सुरक्षित फायर-प्रूफ स्ट्राँग रूममध्ये सीलबंद पॅकेटमध्ये ठेवतात आणि ते 100% विमा आहे. अर्जासाठी फक्त किमान KYC कागदपत्रे आवश्यक आहेत—जसे की आधार कार्ड, पॅन कार्ड आणि पासपोर्ट आकाराचा फोटो. कोणत्याही पगार स्लिप, आयकर रिटर्न (ITR) किंवा ताळेबंदाची आवश्यकता नाही. तथापि, सुवर्ण कर्ज घेताना, हे लक्षात ठेवणे अत्यंत आवश्यक आहे की जर तुम्ही निर्धारित कालमर्यादेत व्याज किंवा मुद्दलाची परतफेड करू शकत नसाल, तर बँक नोटीस जारी केल्यानंतर सोन्याचा लिलाव करून तुमची थकबाकी वसूल करू शकते. त्यामुळे, तुमच्या वास्तविक परतफेडीच्या क्षमतेचे अचूक मूल्यांकन केल्यानंतरच कर्जाची रक्कम घ्या जेणेकरून सणासुदीच्या काळात आर्थिक गरजा पूर्ण करताना कौटुंबिक मालमत्ता पूर्णपणे सुरक्षित राहील.

Comments are closed.