पोस्ट ऑफिस बचत योजना: पोस्ट ऑफिसच्या RD, FD, PPF, MIS, SCSS आणि सुकन्या समृद्धी योजनेमध्ये किती व्याज मिळत आहे? गुंतवणुकीचे नियम आणि संपूर्ण यादी पहा

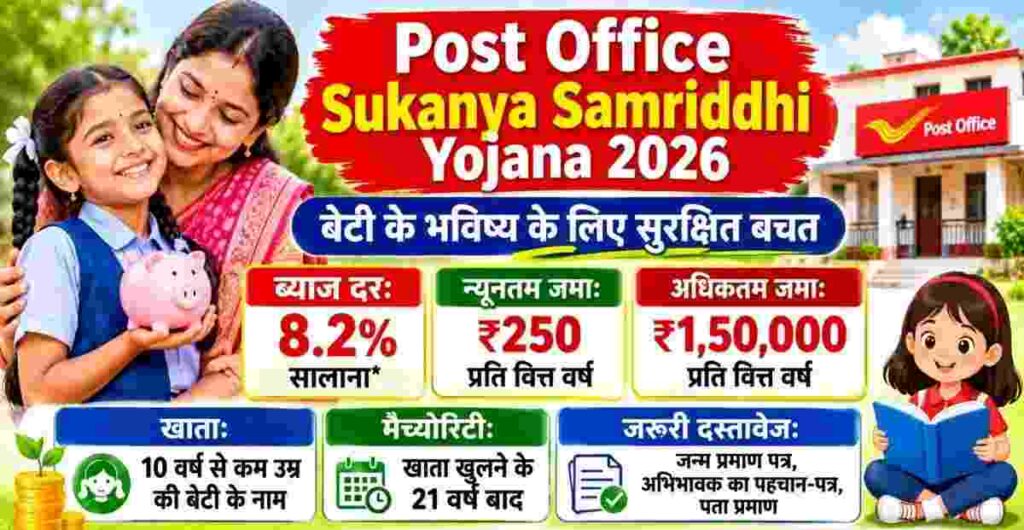
शेअर बाजारातील चढउतार आणि परताव्याच्या चढ-उताराच्या काळात, भारतीय पोस्टच्या लहान बचत योजना हा पारंपारिक आणि सुरक्षित गुंतवणुकीसाठी सर्वसामान्य नागरिकांसाठी सर्वात विश्वासार्ह पर्याय मानला जातो. केंद्र सरकारच्या सार्वभौम हमीद्वारे संरक्षित असल्याने, ठेवीदारांचे भांडवल पूर्णपणे जोखीममुक्त राहते आणि निश्चित परताव्याची हमी असते. वित्त मंत्रालयाने त्रैमासिक आधारावर निश्चित केलेल्या व्याजदरांतर्गत सुरक्षित भविष्य, नियमित मासिक उत्पन्न, सेवानिवृत्ती निधी आणि मुलींच्या उच्च शिक्षणासाठी पोस्ट ऑफिसमध्ये अनेक लोकप्रिय योजना चालवल्या जात आहेत. जर तुम्ही बचत योजनांमध्येही गुंतवणूक करण्याचा विचार करत असाल, तर आवर्ती ठेव (RD), टाइम डिपॉझिट (FD), सार्वजनिक भविष्य निर्वाह निधी (PPF), मासिक उत्पन्न योजना (MIS), ज्येष्ठ नागरिक बचत योजना (SCSS) आणि योकन्या समृद्धी (SCSS) मधील व्याज दर, गुंतवणूक मर्यादा आणि कर सवलतींबद्दल संपूर्ण माहिती समजून घेणे महत्त्वाचे आहे. प्रमुख पोस्ट ऑफिस बचत योजना आणि सध्याचे व्याज दर (तुलनात्मक तक्ता) योजनेचे नाव योजनेचे नाव वार्षिक व्याज दर गुंतवणूक कालावधी किमान/जास्तीत जास्त गुंतवणूक मर्यादा कर लाभ पोस्ट ऑफिस RD (5-वर्ष RD) 6.70% 5 वर्षे किमान / ₹100 दर महिन्याला जास्तीत जास्त टॅक्स (कमीतकमी ₹100 डी) 2, 3, 5 वर्षे) 6.90% 7.50% 1 ते 5 वर्षे किमान ₹1,000 (कोणतीही कॅप नाही) कलम 80C 5 वर्षांच्या FD पब्लिक प्रॉव्हिडंट फंडावर सूट (POMIS) 7.40% 5 वर्षे ₹1,000 ते ₹9 लाख (एकल), ₹15 लाख (कंपाऊंड) मासिक व्याज करपात्र ज्येष्ठ नागरिक बचत योजना (SCSS) 8.20% 5 वर्षे (3 वर्षांचा विस्तार) किमान ₹1,000, कमाल ₹30 लाख रुपये खर्च, 80 लाख रुपये कर्ज व्याज (SSY) 8.20% 21 वर्षे (15 वर्षे ठेव) किमान ₹250, कमाल ₹1.5 लाख वार्षिक EEE श्रेणी (पूर्णपणे करमुक्त) 1. पोस्ट ऑफिस आवर्ती ठेव (पोस्ट ऑफिस 5-वर्षीय आरडी) 5-वर्षीय आरडी योजना मध्यमवर्गीय आणि नोकरी करणाऱ्या लोकांसाठी नियमित महिन्याच्या सवयी विकसित करण्यासाठी सर्वात योग्य मानली जाते. व्याज दर आणि गणना: या खात्यावर वार्षिक 6.70% दराने व्याज दिले जाते, ज्याची गणना तिमाही चक्रवाढ आधारावर केली जाते. ठेव रक्कम: हे खाते दरमहा फक्त ₹100 च्या किमान हप्त्याने उघडले जाऊ शकते आणि कमाल ठेवीवर कोणतीही मर्यादा नाही. खाते कालावधी आणि कर्ज सुविधा: हे खाते 5 वर्षांसाठी (60 महिने) उघडले जाते. खाते सतत एक वर्ष सक्रिय राहिल्यानंतर, जमा केलेल्या रकमेच्या 50% पर्यंत कर्ज घेण्याची सुविधा देखील उपलब्ध आहे. 3 वर्षे पूर्ण झाल्यानंतर अकाली बंद करण्याची परवानगी आहे. 2. पोस्ट ऑफिस टाइम डिपॉझिट / मुदत ठेव (वेळ ठेव – POTD) बँकांच्या मुदत ठेवी (FD) प्रमाणे, पोस्ट ऑफिस टाइम डिपॉझिटमध्ये निश्चित वेळेसाठी एकरकमी रक्कम जमा केली जाते. 1 वर्ष, 2 वर्षे, 3 वर्षे आणि 5 वर्षांसाठी मुदत उपलब्ध आहे: व्याज दर: 1-वर्षाची वेळ ठेव: 6.90% 2-वर्षाची वेळ ठेव: 7.00% 3-वर्षाची वेळ ठेव: 7.10% 5-वर्षाची वेळ ठेव: 7.50% कर लाभ: खात्यावर जमा केलेल्या रकमेवर फक्त कर-5 रक्कम जमा. कायद्याच्या कलम 80C अंतर्गत, प्रति वर्ष ₹ 1.5 लाखांपर्यंत कर कपातीचा लाभ उपलब्ध आहे. व्याजाची गणना तिमाही आधारावर केली जाते आणि दरवर्षी दिली जाते. 3. सार्वजनिक भविष्य निर्वाह निधी (PPF) PPF हे दीर्घकालीन आर्थिक सुरक्षा, सेवानिवृत्ती निधी आणि कर बचतीच्या दृष्टीने सर्वात लोकप्रिय साधनांपैकी एक आहे. व्याज आणि कर लाभ: सध्या, PPF 7.10% वार्षिक व्याज देत आहे, ज्याची गणना वार्षिक चक्रवाढीने केली जाते. सर्वात मोठे आकर्षण म्हणजे PPF ला 'EEE' (Exempt-Exempt-Exempt) श्रेणीचा दर्जा आहे. याचा अर्थ गुंतवलेली रक्कम (कलम 80C अंतर्गत), मिळालेले व्याज आणि मॅच्युरिटीवर मिळालेला संपूर्ण निधी पूर्णपणे करमुक्त आहे. नियम: एका आर्थिक वर्षात किमान ₹500 आणि कमाल ₹1.5 लाख जमा केले जाऊ शकतात. हे खाते 15 वर्षांमध्ये परिपक्व होते, जे आवश्यक असल्यास 5 वर्षांच्या ब्लॉकमध्ये वाढविले जाऊ शकते. 4. पोस्ट ऑफिस मासिक उत्पन्न योजना (पोस्ट ऑफिस MIS) ज्या गुंतवणूकदारांना दरमहा एकरकमी भांडवल जमा करून निश्चित उत्पन्न (मासिक पेन्शन सारखे उत्पन्न) मिळवायचे आहे त्यांच्यासाठी राष्ट्रीय बचत मासिक उत्पन्न खाते (POMIS) हा सर्वात सुरक्षित पर्याय आहे. व्याज आणि मासिक परतावा: सध्या MIS योजना वार्षिक 7.40% व्याज देत आहे. ते दर महिन्याला थेट गुंतवणूकदाराच्या बचत खात्यात दिले जाते. गुंतवणुकीची मर्यादा: एका खात्यात जास्तीत जास्त ₹ 9 लाख आणि जास्तीत जास्त ₹ 15 लाख संयुक्त खात्यात जमा केले जाऊ शकतात. उदाहरण: जर तुम्ही 7.4% व्याजदराने संयुक्त खात्यात ₹15 लाख जमा केले, तर तुम्हाला दरमहा सुमारे ₹9,250 चे हमी मासिक उत्पन्न मिळेल. या योजनेचा मॅच्युरिटी कालावधी ५ वर्षांचा आहे. 5. ज्येष्ठ नागरिक बचत योजना (SCSS) ही योजना 60 वर्षे आणि त्याहून अधिक वयाच्या ज्येष्ठ नागरिकांसाठी बाजारात सर्वाधिक व्याज देणाऱ्या सुरक्षित पर्यायांमध्ये सर्वात वरची आहे. व्याज दर: SCSS प्रतिवर्ष 8.20% आकर्षक व्याजदर देते. व्याजाचे पेमेंट प्रत्येक तिमाहीत (प्रत्येक तीन महिन्यांनी) गुंतवणूकदाराच्या खात्यात जमा केले जाते. गुंतवणुकीची मर्यादा आणि कर सूट: एक ज्येष्ठ नागरिक या खात्यात कमाल ₹३० लाख गुंतवू शकतो. जमा केलेली रक्कम आयकराच्या कलम 80C अंतर्गत ₹1.5 लाखांपर्यंत सूट मिळण्यास पात्र आहे. कार्यकाळ: खाते 5 वर्षांमध्ये परिपक्व होते आणि कार्यकाळ पूर्ण झाल्यावर 3 अतिरिक्त वर्षांसाठी वाढविले जाऊ शकते. 6. सुकन्या समृद्धी खाते (SSY) ही 'बेटी बचाओ, बेटी पढाओ' मोहिमेअंतर्गत मुलींचे उज्ज्वल भविष्य आणि लग्नाचा खर्च सुरक्षित करण्यासाठी एक विशेष सरकारी बचत योजना आहे. सर्वाधिक व्याज दर: लहान बचत योजनांमध्ये, सुकन्या समृद्धी योजनेवर वार्षिक 8.20% सर्वाधिक व्याजदर दिला जातो. व्याजाची गणना वार्षिक चक्रवाढ आधारावर केली जाते. पात्रता आणि अटी: हे खाते 10 वर्षांपेक्षा कमी वयाच्या मुलींच्या नावाने त्यांचे पालक किंवा कायदेशीर पालक उघडू शकतात. हे खाते एका कुटुंबातील जास्तीत जास्त दोन मुलींसाठी (जुळ्या मुलींच्या बाबतीत तीन) उघडले जाऊ शकते. ठेव मर्यादा आणि मॅच्युरिटी: एका आर्थिक वर्षात किमान ₹250 आणि कमाल ₹1.5 लाख जमा करता येतात. खाते उघडल्याच्या तारखेपासून 15 वर्षांपर्यंत रक्कम जमा करावी लागेल आणि मुलगी 21 वर्षांची झाल्यावर किंवा 18 वर्षांच्या वयानंतर लग्नाच्या वेळी खाते परिपक्व होईल. मुलगी १८ वर्षांची झाल्यावर उच्च शिक्षणासाठी ५०% पर्यंत आंशिक पैसे काढण्याची परवानगी आहे. PPF प्रमाणे ही योजना देखील पूर्णपणे करमुक्त (EEE) आहे. खाते उघडण्यासाठी आवश्यक कागदपत्रे (KYC चेकलिस्ट) कोणत्याही पोस्ट ऑफिस बचत योजनेत खाते उघडण्यासाठी, खालील ओळख आणि पत्त्याची कागदपत्रे जवळच्या पोस्ट ऑफिस शाखेत सादर करावी लागतील: ओळखीचा पुरावा: पॅन कार्ड (पॅन कार्ड अनिवार्य आहे) किंवा पासपोर्ट, मतदार ओळखपत्र किंवा ड्रायव्हिंग लायसन्स. पत्त्याचा पुरावा: आधार कार्ड, वीज बिल, रेशन कार्ड किंवा रहिवासी प्रमाणपत्र. अलीकडील पासपोर्ट आकाराचे छायाचित्र: 2 ते 3 रंगीत छायाचित्रे. सुकन्या समृद्धी योजनेसाठी अतिरिक्त: मुलीचे मूळ जन्म प्रमाणपत्र. ज्येष्ठ नागरिक योजना (SCSS) साठी अतिरिक्त: वय प्रमाणपत्र आणि सेवानिवृत्तीचे दस्तऐवज (VRS/Superannuation). पोस्ट ऑफिस बचत खाती देखील इंडिया पोस्ट पेमेंट्स बँक (IPPB) आणि मोबाइल बँकिंगशी जोडलेली आहेत, ज्यामुळे ऑनलाइन फंड ट्रान्सफर आणि हप्ते पेमेंट घरबसल्या करता येतात.

Comments are closed.