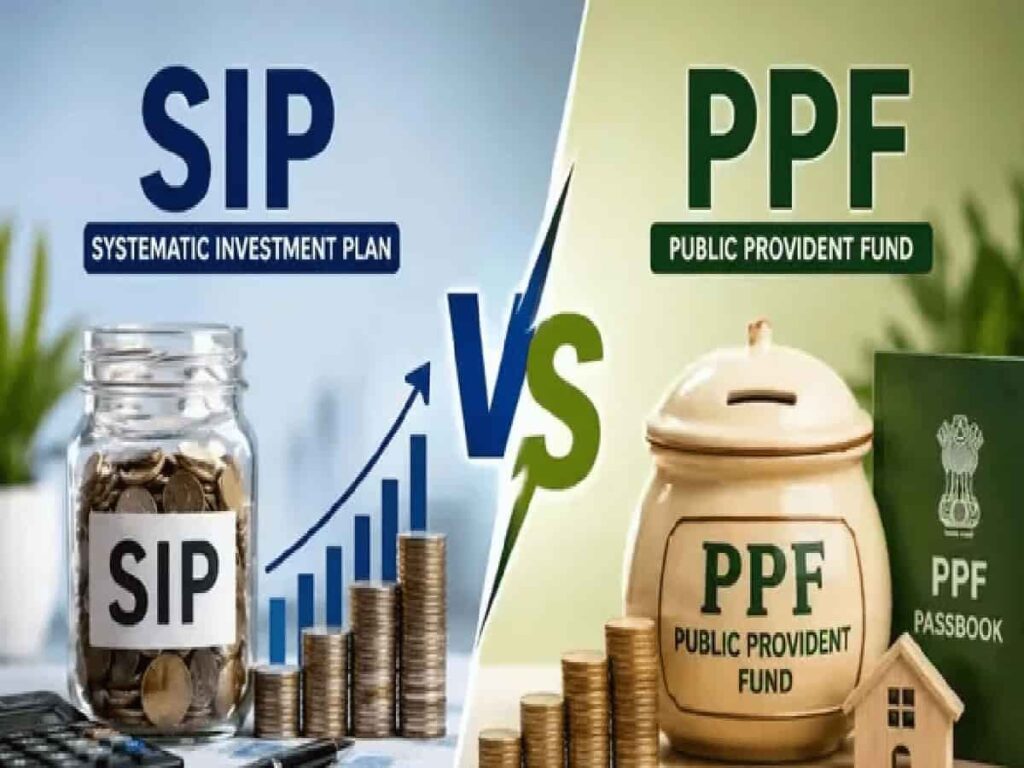

दीर्घकालीन आर्थिक सुरक्षेचे नियोजन करण्यासाठी मालमत्ता वर्ग निवडणे आवश्यक आहे जे तुमच्या जोखीम सहनशीलता आणि संपत्ती जमा करण्याच्या लक्ष्यांशी थेट संरेखित होते. 15 वर्षांच्या विस्तारित क्षितिजावर एक मजबूत कॉर्पस तयार करू इच्छिणाऱ्या दैनंदिन किरकोळ गुंतवणूकदारांसाठी, दोन साधने सातत्याने आर्थिक चर्चांवर वर्चस्व गाजवतात: म्युच्युअल फंड सिस्टिमॅटिक इन्व्हेस्टमेंट प्लॅन्स (SIPs) आणि सार्वजनिक भविष्य निर्वाह निधी (PPF). एक SIP आक्रमक भांडवलाच्या वाढीसाठी अभियंता असलेला इक्विटी मार्केट-लिंक्ड मार्ग म्हणून काम करते, तर PPF एक सार्वभौम, सरकारी-समर्थित बचत वाहन म्हणून काम करते जे भांडवली सुरक्षा आणि हमी व्याज उत्पन्न प्रदान करते. 15 वर्षांच्या जीवनचक्रात दोन्ही पर्यायांमध्ये ₹3,000 च्या स्थिर मासिक वचनबद्धतेचे मूल्यमापन केल्याने परिपक्वता परतावा आणि दीर्घकालीन चक्रवाढ सामर्थ्यामध्ये पूर्णपणे भिन्नता दिसून येते.
१५ वर्षांतील ₹३,००० मासिक SIP चे गणित
शिस्तबद्ध इक्विटी म्युच्युअल फंड SIP मध्ये दरमहा ₹3,000 ची गुंतवणूक केल्यास 180 महिन्यांच्या कालावधीत ₹5.40 लाखांचे एकत्रित मुख्य योगदान होते. इक्विटी मूळतः बाजारातील चढउतार आणि मधूनमधून अस्थिरतेच्या अधीन असतात, तरीही वैविध्यपूर्ण इक्विटी म्युच्युअल फंडांनी ऐतिहासिकदृष्ट्या बहु-चक्र क्षितिजांमध्ये 12% आणि 15% दरम्यान पुराणमतवादी सरासरी वार्षिक परतावा निर्माण केला आहे. साधारण १२% वार्षिक परताव्याचा दर गृहीत धरून, तुमची अंदाजे भांडवली वाढ अंदाजे ₹८.८७ लाखांपर्यंत पोहोचते, तुमच्या पोर्टफोलिओचे एकूण मॅच्युरिटी व्हॅल्यू 15 सालापर्यंत अंदाजे ₹14.30 लाखापर्यंत पोचते, बाजाराशी निगडित लाभांश आणि भांडवली वाढ यांच्या अथक चक्रवाढीमुळे.
PPF मध्ये मासिक ₹3,000 गुंतवलेली हमी परिपक्वता रक्कम
पब्लिक प्रॉव्हिडंट फंड खात्यात नेमकी ₹3,000 मासिक रक्कम निर्देशित करण्यासाठी अनिवार्य 15-वर्षांच्या लॉक-इन कालावधीमध्ये ₹5.40 लाख समान मुद्दल ठेव आवश्यक आहे. सार्वभौम समर्थनाखाली कार्यरत, PPF सध्या 7.1% निश्चित वार्षिक व्याज दर देते, वार्षिक चक्रवाढ. या वैधानिक अटींनुसार, 15 वर्षांमध्ये जमा झालेले एकूण व्याज अंदाजे ₹4.14 लाख जमा होते, जे सुमारे ₹9.54 लाखांचे अंतिम हमीदार परिपक्वता पेआउट तयार करते, एक लहान टर्मिनल संपत्ती जमा करताना बाजारातील उतार-चढावांपासून संपूर्ण संरक्षण देते.
तुलनात्मक संपत्ती निर्माण: कोणता मार्ग तुमच्या आर्थिक उद्दिष्टांसाठी अनुकूल आहे?
प्रायोगिक आकडे दाखवतात की शिस्तबद्ध SIP PPF पेक्षा जवळपास ₹4.76 लाख ते ₹5 लाखांनी पुराणमतवादी बाजाराच्या गृहीतकांनुसार, सरासरी 15% च्या जवळ परतावा दिल्यास संपत्तीतील अंतर लक्षणीयरीत्या वाढेल. EEE फ्रेमवर्क अंतर्गत गॅरंटीड कॅपिटल प्रिझर्वेशन आणि करमुक्त स्थितीसह शून्य जोखीम शोधत असलेल्या अल्ट्रा-कंझर्व्हेटिव्ह गुंतवणूकदारांसाठी, PPF कर्ज वाटपासाठी एक विश्वासार्ह पाया आहे. तथापि, वाढत्या महागाईला पद्धतशीरपणे मागे टाकण्याचे आणि आर्थिक चक्रवाढ वाढवण्याचे उद्दिष्ट असलेल्या वाढ-केंद्रित व्यक्तींसाठी, नियमित मासिक बचत इक्विटी SIP मध्ये वाटप करणे हे अधिक गणितीयदृष्ट्या शक्तिशाली संपत्ती-निर्माण धोरण दर्शवते.

Comments are closed.