
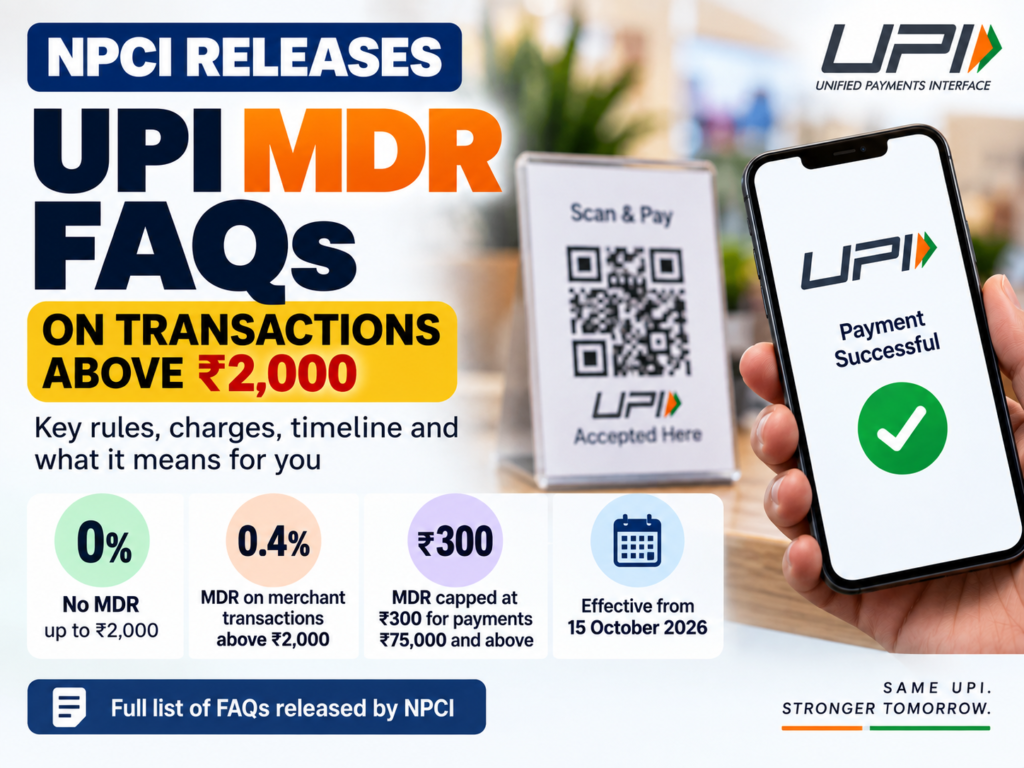

नॅशनल पेमेंट्स कॉर्पोरेशन ऑफ इंडिया (NPCI) ने 15 सप्टेंबर रोजी 2,000 रुपयांपेक्षा जास्त UPI व्यवहारांवर प्रस्तावित व्यापारी सवलत दर (MDR) स्पष्ट करणारे वारंवार विचारले जाणारे प्रश्न (FAQs) चा तपशीलवार संच जारी केला.
सुधारित MDR तरतुदी अजून लागू व्हायची आहेत. NPCI ने सांगितले की UPI किंवा RuPay कार्ड 2,000 रुपयांपेक्षा कमी व्यवहारांवर MDR नसेल. नवीन फ्रेमवर्क अंतर्गत, 0.4 टक्के MDR पात्र व्यक्ती-टू-व्यापारी (P2M) UPI व्यवहारांवर 2,000 रुपयांपेक्षा जास्त लागू होईल, तर व्यक्ती-टू-व्यक्ती (P2P) पेमेंट विनामूल्य राहील.
रु. 75,000 आणि त्यावरील व्यवहारांसाठी, MDR प्रति व्यवहार रु. 300 वर मर्यादित असेल. हे शुल्क ग्राहकांकडून वसूल करण्याऐवजी व्यापाऱ्यांच्या बाजूने लागू होईल.
NPCI उच्च-मूल्य UPI पेमेंटवर MDR का सादर करत आहे
NPCI ने म्हटले आहे की UPI आता दर महिन्याला अब्जावधी व्यवहार हाताळते, ज्यासाठी पायाभूत सुविधा, सायबर सुरक्षा, नवोपक्रम आणि ग्राहक समर्थन यामध्ये सतत गुंतवणूक आवश्यक असते. या गरजा पूर्ण करण्यासाठी गोळा केलेला MDR UPI इकोसिस्टममध्ये राहील.
NPCI च्या मते, प्रस्तावित UPI MDR सामान्यतः इतर पेमेंट साधनांशी संबंधित शुल्कापेक्षा खूपच कमी आहे. मानक क्रेडिट कार्ड एमडीआर सामान्यत: 1.5 टक्के ते 2.5 टक्क्यांपर्यंत असतात, तर डेबिट कार्ड एमडीआर 0.90 टक्क्यांपर्यंत मर्यादित असू शकतात.
त्यामुळे 0.4 टक्के UPI MDR केवळ रु. 2,000 थ्रेशोल्डच्या वर लागू होईल, तर त्या रकमेपर्यंतचे व्यवहार शुल्काच्या बाहेर राहतील.
NPCI ने म्हटले आहे की UPI P2M व्यवहारांपैकी 95 टक्क्यांहून अधिक हे 2,000 रुपयांपर्यंतचे लहान-मूल्याचे पेमेंट आहेत आणि त्याचा परिणाम होणार नाही.
अंतिम MDR फ्रेमवर्क 15 ऑक्टोबर 2026 पासून अंमलात येईल. टाइमलाइनचा उद्देश बँका, पेमेंट एग्रीगेटर्स, फिनटेक ऍप्लिकेशन्स आणि कॉर्पोरेट अकाउंटिंग प्लॅटफॉर्म्सना त्यांच्या सॉफ्टवेअर आणि बिलिंग सिस्टममध्ये बदल करण्यासाठी पुरेसा वेळ देणे हे आहे.
NPCI ने म्हटले आहे की, फ्रेमवर्क अशा दृष्टिकोनाचे अनुसरण करते जे जागतिक स्तरावर डिजिटल पेमेंट सिस्टमद्वारे वापरल्या जाणाऱ्या शाश्वत आर्थिक मॉडेलसह UPI ला संरेखित करताना प्रवेशयोग्यता, प्रमाण आणि आर्थिक समावेशनाला प्राधान्य देते.
NPCI च्या अध्यक्षतेखालील UPI आणि सेवा सुकाणू समिती ऑपरेशनल पॅरामीटर्स, फी वितरण व्यवस्था आणि श्रेणी-विशिष्ट MDR कॅप्स निश्चित करेल.
लहान व्यापारी शून्य MDR सह सुरू ठेवतील
विशेषत: ईशान्येकडील राज्ये, जम्मू आणि काश्मीर आणि लडाखसह टियर 3 ते टियर 6 केंद्रांमध्ये डिजिटल पेमेंट इन्फ्रास्ट्रक्चर आणि व्यापारी विस्ताराला समर्थन देण्यासाठी समर्पित निधी प्रस्तावित आहे. टियर 1 आणि टियर 2 केंद्रांमध्ये, पीएम स्वनिधी आणि पीएम विश्वकर्मा यांसारख्या अधिसूचित केंद्र सरकारच्या योजना देखील समाविष्ट केल्या जाऊ शकतात.
या फंडाने व्यापारी ऑनबोर्डिंगसाठी बँका आणि पेमेंट एग्रीगेटर्सला आर्थिक सहाय्य प्रदान करणे अपेक्षित आहे आणि विद्यमान लहान व्यापाऱ्यांमध्ये, विशेषतः ग्रामीण भागात आणि लहान केंद्रांमध्ये उच्च UPI वापरास प्रोत्साहन देणे अपेक्षित आहे.
पुढील तीन महिन्यांत रिझर्व्ह बँक ऑफ इंडियाशी (आरबीआय) सल्लामसलत करून निधीसाठी तपशीलवार फ्रेमवर्क अंतिम केले जाईल असे NPCI ने सांगितले.
संस्थेने म्हटले आहे की सरकारी प्रोत्साहने आणि सबसिडीमुळे लवकर डिजिटल पेमेंट स्वीकारण्यास मदत झाली परंतु उद्योगाच्या परिचालन खर्चाची पूर्तता करण्यासाठी कायमस्वरूपी यंत्रणा म्हणून डिझाइन केलेले नाही. NPCI ने उद्धृत केलेल्या उद्योग अंदाजानुसार UPI ऑपरेशन्सचा वार्षिक खर्च, सर्व्हर बँडविड्थ, फसवणूक प्रतिबंध, तांत्रिक समर्थन आणि संबंधित पायाभूत सुविधांसह सुमारे 20,000 कोटी रुपये आहेत.
NPCI ने म्हटले आहे की थ्रेशोल्ड-आधारित व्यावसायिक मॉडेल तंत्रज्ञान आणि पायाभूत सुविधांमध्ये सतत गुंतवणूकीसाठी निधीचा अधिक अंदाजे स्रोत प्रदान करू शकते.
संस्थेने असेही म्हटले आहे की टिकाऊ महसूल रचना अधिक फिनटेक स्टार्टअप्स आणि तंत्रज्ञान कंपन्यांना पेमेंट मार्केटमध्ये प्रवेश करण्यास प्रोत्साहित करू शकते. NPCI च्या मते, एक व्यावसायिक मॉडेल लहान कंपन्यांना विशेष पेमेंट सोल्यूशन्स विकसित करण्यास आणि मोठ्या तंत्रज्ञान कंपन्यांच्या बरोबरीने स्पर्धा करण्यास अनुमती देऊ शकते.
MDR कडून मिळणारा महसूल AI-आधारित फसवणूक शोध, एन्क्रिप्शन अपग्रेड आणि इतर सुरक्षा पायाभूत सुविधांसह सायबर सुरक्षा उपायांना देखील समर्थन देऊ शकतो.
2026 पर्यंत, UPI पेमेंट सेवा 11 परदेशी देशांमध्ये थेट आहेत. NPCI ने म्हटले आहे की आर्थिकदृष्ट्या टिकाऊ देशांतर्गत परिसंस्था डिजिटल आर्थिक पायाभूत सुविधांमध्ये भारताचे स्थान आणखी मजबूत करू शकते.
UPI ने एकट्या ऑगस्ट 2026 मध्ये 29.9 लाख कोटी रुपयांच्या 2,451 कोटी व्यवहारांवर प्रक्रिया केली. NPCI ने म्हटले आहे की या व्यवहारांचे प्रमाण नेटवर्क राखण्यासाठी महत्त्वपूर्ण भौतिक पायाभूत सुविधा, दूरसंचार क्षमता, सायबर सुरक्षा प्रणाली आणि बँकिंग तंत्रज्ञानाची आवश्यकता दर्शवते.
ग्राहक मोफत UPI वापरणे सुरू ठेवतील
प्रस्तावित MDR सामान्य UPI वापरकर्त्यांसाठी व्यवहार शुल्क तयार करणार नाही. ग्राहक कोणतेही शुल्क न भरता UPI पेमेंट करत राहतील.
P2P व्यवहार, मित्र, कुटुंबातील सदस्य आणि एखाद्या व्यक्तीच्या स्वतःच्या लिंक केलेल्या बँक खात्यांमधील हस्तांतरणासह, रक्कम कितीही असली तरी, परवानगी दिलेल्या व्यवहार मर्यादेच्या अधीन राहून देखील विनामूल्य राहतील.
UPI ऍप्लिकेशन प्रदात्यांना UPI द्वारे केलेल्या पेमेंटवर प्लॅटफॉर्म फी किंवा इतर शुल्क लावण्याची परवानगी दिली जाणार नाही.
स्थानिक दुकाने, बाजार आणि रस्त्यावरील विक्रेते येथे QR कोड स्कॅन करणाऱ्या ग्राहकांना पेमेंट करण्यासाठी शुल्क आकारले जाणार नाही. QR पेमेंटचा ग्राहकासमोरील भाग विनामूल्य राहतो.
वैयक्तिक वापरकर्त्यांसाठी मोफत UPI पेमेंटवर मासिक कोटा किंवा व्यवहार-वॉल्यूम मर्यादा असणार नाही. बँका आणि NPCI द्वारे दैनंदिन मर्यादा, सामान्यत: रू. 1 लाख ते रु. 5 लाख व्यवहार श्रेणीनुसार, व्यावसायिक फी थ्रेशोल्डपेक्षा सुरक्षा आणि जोखीम-व्यवस्थापन उपाय आहेत.
NPCI ने असेही म्हटले आहे की ग्राहकांनी असत्यापित संदेश किंवा सोशल मीडिया अहवालांऐवजी वित्त मंत्रालय, RBI, NPCI आणि प्रेस इन्फॉर्मेशन ब्युरो (PIB) च्या अधिकृत माहितीवर अवलंबून रहावे.
युटिलिटी बिले, ओटीटी सबस्क्रिप्शन आणि आवर्ती गुंतवणूक यासारख्या आवर्ती पेमेंटसाठी वापरल्या जाणाऱ्या UPI आदेश आणि ऑटोपे व्यवहारांवर विहित MDR व्यवहार शुल्क आकारले जाणार नाही.
P2PM लहान व्यापारी आणि QR कोड
पर्सन-टू-पर्सन मर्चंट (P2PM) फ्रेमवर्कमध्ये समाविष्ट असलेल्या छोट्या विक्रेत्यांना शून्य MDR सह UPI पेमेंट मिळणे सुरू राहील. UPI QR पेमेंट्सद्वारे थेट त्यांच्या बँक खात्यांमध्ये दरमहा रु. 1 लाख पर्यंत प्राप्त करणाऱ्या छोट्या व्यापाऱ्यांचा या श्रेणीमध्ये समावेश आहे.
P2PM फ्रेमवर्क पात्र सूक्ष्म-व्यापारींना व्यावसायिक MDR कपातीशिवाय डिजिटल पेमेंट स्वीकारण्याची परवानगी देऊन लहान आणि असंघटित व्यवसायांना समर्थन देण्यासाठी डिझाइन केले आहे.
विद्यमान QR कोड, QR स्टँड आणि साउंडबॉक्सेस काम करत राहतील. सुधारित MDR फ्रेमवर्कमुळे छोट्या व्यापाऱ्यांना त्यांच्या विद्यमान QR पायाभूत सुविधा बदलण्याची किंवा पुन्हा नोंदणी करण्याची आवश्यकता नाही.
2,000 रुपयांपेक्षा जास्त पेमेंट मिळाल्याने P2PM मर्चंट MDR साठी आपोआप जबाबदार ठरत नाही. व्यवहार सूट अंतर्गत येतो की नाही हे व्यापाऱ्याच्या खात्याचे वर्गीकरण ठरवते.
प्राप्त करणाऱ्या बँका आणि पेमेंट सेवा प्रदाते P2PM श्रेणी अंतर्गत व्यवहार क्रियाकलापांचे निरीक्षण करतात. सलग तीन महिने UPI आवक पेमेंटमध्ये रु. 1 लाखाहून अधिक प्राप्त करणारा व्यापारी औपचारिकपणे P2M श्रेणीत हलविला जातो.
ग्रामीण आणि निमशहरी भागातील पात्र P2PM व्यापाऱ्यांनी स्वीकारलेल्या QR पेमेंटवरही शून्य MDR लागू होतो. मोठ्या शहरी केंद्रांपलीकडे लहान व्यवसायांमध्ये डिजिटल पेमेंट स्वीकारण्यास प्रोत्साहन देण्यासाठी फ्रेमवर्कचा हेतू आहे.
P2PM श्रेणी अंतर्गत शून्य-MDR संरक्षणासाठी पात्र होण्यासाठी लहान व्यापाऱ्याला GST नोंदणीची आवश्यकता नाही. पात्रता लागू मासिक कलेक्शन थ्रेशोल्ड आणि बँक खाते वर्गीकरणावर आधारित आहे.
मोठ्या व्यापारी आणि विशेष श्रेणींसाठी MDR
मोठ्या व्यावसायिक व्यापाऱ्यांसाठी, 2,000 रुपयांपेक्षा जास्त पात्र P2M व्यवहारांवर मानक MDR 0.4 टक्के असेल. रु. 75,000 आणि त्यावरील पेमेंटसाठी प्रत्येक व्यवहारासाठी कमाल 300 रु.चा MDR असेल.
उदाहरणार्थ, 3,000 रुपयांच्या व्यवहारावर 12 रुपयांचा MDR मिळेल, तर 50,000 रुपयांच्या व्यवहाराचा परिणाम 200 रुपयांचा MDR मिळेल. रु. 1 लाख पेमेंट, जे अन्यथा 0.4 टक्के दराने 400 रुपयांचा MDR जनरेट करेल, त्याऐवजी रु. 300 कॅपच्या अधीन असेल.
फ्रेमवर्क खालीलप्रमाणे स्पष्ट केले जाऊ शकते:
| व्यापाऱ्याला दिलेली रक्कम | लागू MDR | व्यापाऱ्याने दिलेला MDR |
|---|---|---|
| 2,000 रु | – | रु 0 |
| 3,000 रु | ०.४०% | 12 रु |
| 50,000 रु | ०.४०% | 200 रु |
| रु 75,000 आणि त्याहून अधिक | 300 रुपये निश्चित केले | 300 रु |
व्यापाऱ्यांना UPI ग्राहकांना MDR शुल्क हस्तांतरित करण्याची परवानगी दिली जाणार नाही. ग्राहक वस्तू आणि सेवांसाठी सूचीबद्ध किंमती देणे सुरू ठेवतील.
काही क्षेत्रे वेगळ्या फ्लॅट-रेट स्ट्रक्चरचे पालन करतील. रेल्वे, दूरसंचार सेवा, विमा, इंधन आणि कृषी निविष्ठा यांचा समावेश असलेल्या 2,000 रुपयांच्या वरचे व्यवहार, इतर विशिष्ट श्रेणींसह, प्रत्येक व्यवहारासाठी 5 रुपये एमडीआर लागू होईल.
सरकारने म्हटले आहे की या उद्योग कार्यक्रम श्रेणींचा वाटा UPI P2M व्यवहाराच्या व्हॉल्यूमच्या जवळपास 17 टक्के आणि UPI व्यापारी व्यवहार मूल्याच्या अंदाजे 46 टक्के आहे.
2,000 रुपयांपेक्षा जास्त विमा पेमेंटसाठी, फ्लॅट एमडीआर 5 रुपये असेल. पेट्रोल पंपांवर 2,000 रुपयांपेक्षा जास्त इंधन पेमेंट देखील 5 रुपये दराचे पालन करेल, तर 2,000 रुपयांपेक्षा कमी इंधन पेमेंटसाठी शून्य एमडीआर असेल.
वीज, म्युनिसिपल वॉटर आणि पाइप्ड नॅचरल गॅससह सार्वजनिक उपयोगिता देयके, जेव्हा व्यवहार रु. 2,000 पेक्षा जास्त असेल तेव्हा त्याचप्रमाणे फ्लॅट रु. 5 MDR आकर्षित करतील. थ्रेशोल्डच्या खाली दिलेली देयके शून्य MDR वर राहतील.
शैक्षणिक देयके, शाळा फी, विद्यापीठ फी आणि संस्थात्मक प्रवेश परीक्षा देयके देखील नियुक्त उद्योग कार्यक्रम श्रेणी अंतर्गत येतील. 2,000 रुपयांपर्यंतची देयके मोफत राहतील, तर त्या स्तरावरील व्यवहारांना लागू फ्लॅट-फी संरचना किंवा मर्यादित प्रक्रिया दरांचा फायदा होईल.
भांडवली बाजार व्यवहार
म्युच्युअल फंड, सिक्युरिटीज, स्टॉक ब्रोकर्स आणि डीलर्स यांचा समावेश असलेल्या भांडवली बाजारातील व्यवहारांना वेगळी MDR रचना लागू होईल.
या श्रेणी अंतर्गत, एमडीआर व्यवहार मूल्याच्या 0.02 टक्के असेल, कमाल मर्यादा 300 रुपयांच्या अधीन असेल. फ्रेमवर्कमध्ये मालमत्ता व्यवस्थापन कंपन्या, सेबी-नोंदणीकृत स्टॉक ब्रोकर्स, सिक्युरिटीज डीलर्स आणि गुंतवणूक प्लॅटफॉर्म यासारख्या नियमन केलेल्या संस्थांचा समावेश होतो.
हे इक्विटी खरेदी, डेट-मार्केट गुंतवणूक, म्युच्युअल फंड खरेदी आणि ब्रोकर वॉलेट टॉप-अपसाठी UPI पेमेंटवर लागू होते.
क्रेडिट-लिंक केलेली UPI पेमेंट
प्रस्तावित MDR तरतुदी विशेषत: थेट खाते-ते-व्यापारी UPI पेमेंटवर लागू होतात.
क्रेडिट-लिंक केलेले UPI व्यवहार, UPI शी कनेक्ट केलेले RuPay क्रेडिट कार्ड आणि पूर्व-मंजूर बँक क्रेडिट लाइन्ससह, क्रेडिट उत्पादनांना लागू होणाऱ्या स्वतंत्र नियमांनुसार कार्यरत राहतील. या व्यवहारांमध्ये जारी करणाऱ्या बँकांद्वारे प्रदान केलेले क्रेडिट समाविष्ट आहे आणि म्हणून संबंधित क्रेडिट-कार्ड मार्गदर्शक तत्त्वांचे पालन करा.

Comments are closed.