

सणासुदीच्या हंगामाचा हवाला देत प्रस्तावित एमडीआर शुल्क दिवाळीपर्यंत पुढे ढकलण्यात आले आहे, परंतु मोठी परीक्षा राहिली आहे: भारत लोकांचा विश्वास गमावल्याशिवाय आपल्या पेमेंट इकोसिस्टमला निधी देऊ शकेल का?
प्रकाशित तारीख – 18 ऑक्टोबर 2026, 12:09 AM
चित्रण: गुरुजी
डॉ सुगंधा हुरिया, डॉ ऐश्वर्या हरिचंदन यांनी
सुमारे एक दशकापासून, युनिफाइड पेमेंट्स इंटरफेस (UPI) ने भारताला असे काही ऑफर केले आहे जे एकेकाळी असंभव वाटत होते: एक पेमेंट सिस्टम जिथे पैसे हलवणे अक्षरशः खर्चहीन वाटू शकते. ती व्यवस्था 15 ऑक्टोबर 2026 रोजी बदलणार होती. 0.4% चा मर्चंट डिस्काउंट रेट (MDR) 2,000 रुपयांपेक्षा जास्त असलेल्या पात्र व्यक्ती-ते-व्यापारी UPI व्यवहारांवर लागू होणार होता, 75,000 किंवा त्याहून अधिकच्या व्यवहारांसाठी 300 रुपये मर्यादित.
मात्र 13 ऑक्टोबर रोजी द UPI आणि सेवा सुकाणू समितीने दिवाळीनंतर लगेचच, सणासुदीच्या हंगामाचा हवाला देऊन अधिसूचित तारखेपर्यंत अंमलबजावणी पुढे ढकलण्याचा निर्णय घेतला. फ्रेमवर्क मागे घेतले नाही, पुढे ढकलले गेले आहे. ग्राहकांकडून थेट MDR आकारला जाणार नाही.
पॉलिसी UPI वर ब्लँकेट चार्जपेक्षा कमी आहे. तरीही त्याचे आर्थिक महत्त्व त्याच्या व्याप्तीपेक्षा अधिक व्यापक असू शकते. द MDR आकर्षित करणारे व्यवहार मोठ्या खरेदीचा समावेश करा, ज्यासाठी देयक खर्च कमी मार्जिनवर काम करणाऱ्या व्यापाऱ्यांना महत्त्वाचा ठरू शकतो. किंबहुना, प्रभावित व्यवहारांचे प्रमाण आणि प्रणालीद्वारे वाहणारे मूल्य यांच्यातील अंतर लक्ष देण्यास पात्र आहे. व्यापारी व्यवहारांपैकी केवळ 4% MDR आकर्षित करतील अशी अपेक्षा असली तरी, उद्योगाच्या अंदाजानुसार ते व्यापारी पेमेंट मूल्याच्या जवळपास दोन-तृतीयांश ते 70% आहेत—एक हिस्सा ज्यासाठी अधिकृत पडताळणी आवश्यक आहे.
सरकारचे म्हणणे आहे की फी टिकाऊपणाला समर्थन देण्यासाठी आहे. UPI ने ऑगस्ट 2026 मध्ये $311 अब्ज किमतीचे सुमारे 24 अब्ज व्यवहार हाताळले, रॉयटर्सच्या म्हणण्यानुसार, आणि त्या प्रमाणात प्रणालीसाठी पायाभूत सुविधा आणि सुरक्षिततेवर स्थिर खर्च करणे आवश्यक आहे. द MDR शुल्क म्हणून सरकारकडे जाण्याऐवजी इकोसिस्टम सहभागींमध्ये सामायिक केले जाईल.
अशा प्रकारे, संबंधित प्रश्न हा नाही की 0.4% शुल्क मूळतः चांगले किंवा वाईट आहे. एकवेळ घर्षणरहित पेमेंट सिस्टमच्या एका छोट्या भागाची किंमत देखील पेमेंट वर्तनाला आकार देऊ शकते का, ती किंमत कशी वितरित केली जाते आणि व्युत्पन्न होणारी कमाई UPI च्या अवलंबला कारणीभूत असलेल्या सोयीला कमी न करता अधिक लवचिक प्रणालीला समर्थन देते का.
आकारासह फी
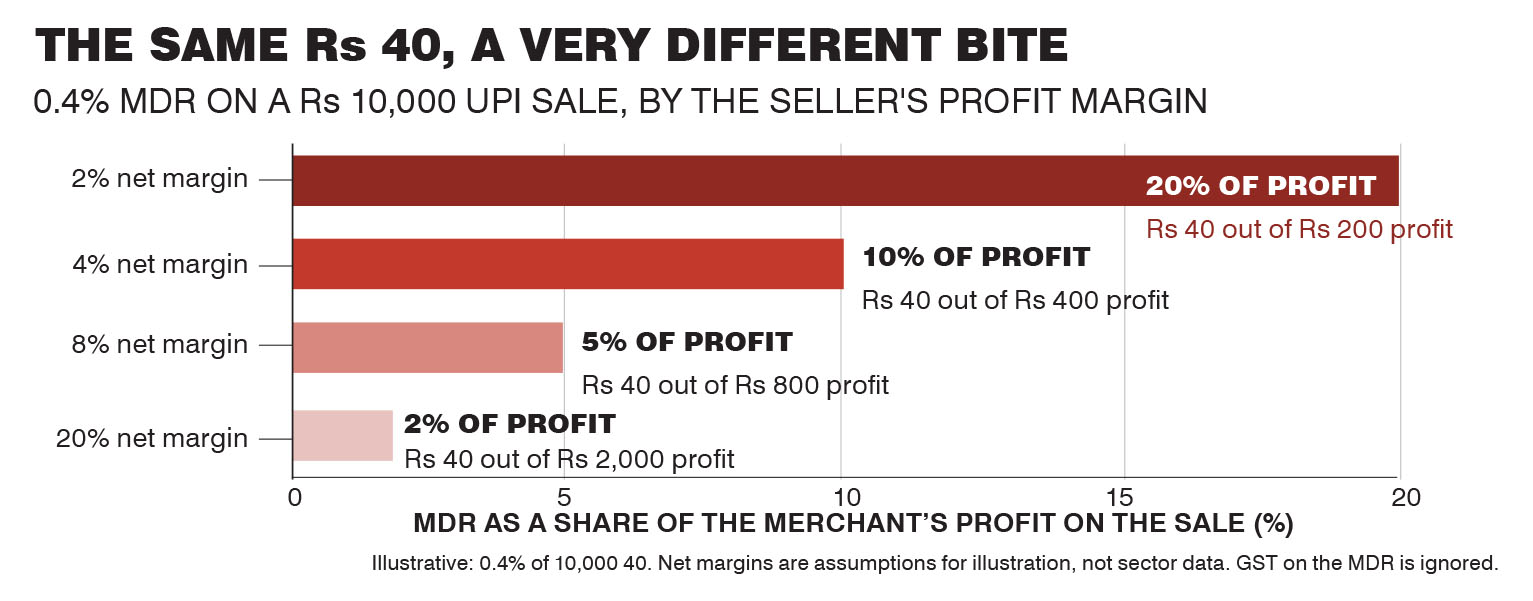
10,000 रुपयांच्या खरेदीवर 40 रुपयांचा MDR मिळतो; रु. 50,000 ची खरेदी, रु 200. रु. 75,000 वर, शुल्क रु. 300 च्या कमाल मर्यादेपर्यंत पोहोचते आणि तिथेच राहते, त्यामुळे व्यवहार मूल्ये वाढल्याने प्रभावी दर कमी होतो. महत्त्वाची गोष्ट म्हणजे व्यापाऱ्यावरचा भार. 4% निव्वळ नफा मार्जिन असलेल्या किरकोळ विक्रेत्यासाठी, रु. 10,000 विक्रीवर रु. 40 MDR त्याच्या नफ्याच्या 10% आहे. 2% मार्जिनवर, तो नफ्याच्या 20% आहे, तर 20% मार्जिनवर, तो फक्त 2% आहे.
प्रणालीच्या दृष्टीकोनातून, अंकगणित उलट कार्य करते. पात्र पेमेंटमधील प्रत्येक रु. 1 लाख कोटी 0.4% दराने रु. 400 कोटी पर्यंत उत्पन्न करतील, कॅप्स आणि सवलतींचा हिशेब ठेवण्यापूर्वी. प्रत्येक देयकासाठी शुल्क नाममात्र असू शकते परंतु ते गोळा करणाऱ्यांसाठी ते महत्त्वपूर्ण आहे आणि जे शेवटी ते सहन करतात त्यांच्यासाठी असमान आहे.
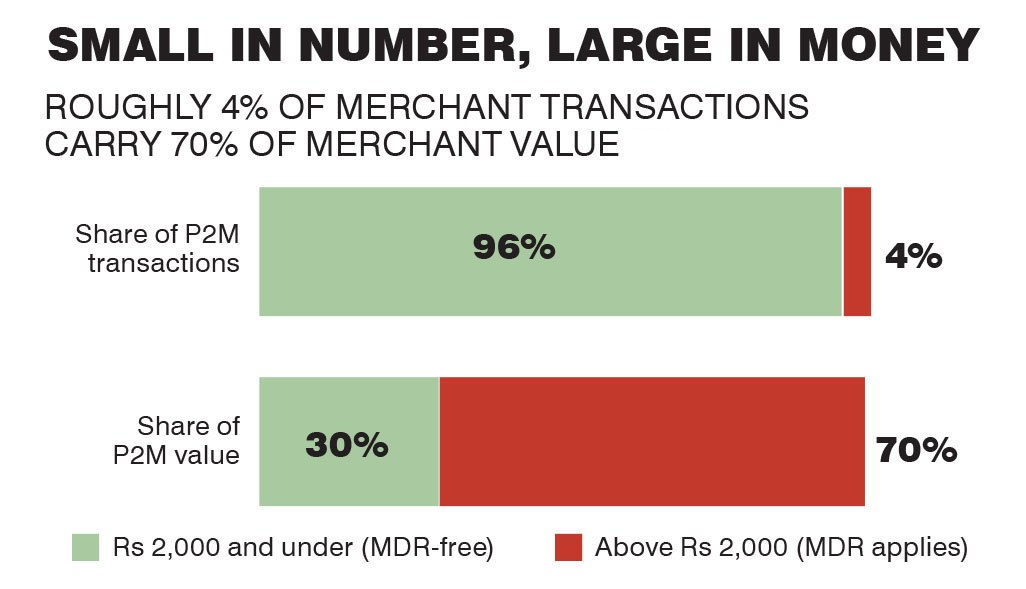
सवलतींनाही एक आकार असतो. छोटे व्यापारी UPI QR कोडद्वारे महिन्याला 1 लाख रुपये मिळवणे शून्य MDR वर राहते. त्यामुळे सर्वात जास्त उघड होणारे छोटे आणि मध्यम आकाराचे व्यवसाय त्या उंबरठ्याच्या अगदी वर असू शकतात, विशेषत: कमी फरकाने उच्च-मूल्याच्या वस्तू विकणारे. केवळ 2,000 रुपयांच्या खाली खरेदीचा समूह आहे की नाही हे डेटा उघड करू शकते.
संबंधित तुलना शुल्क आणि शून्य खर्चादरम्यान नाही तर UPI आणि त्याच्या पर्यायांमधील आहे. कार्ड प्रक्रिया खर्च घेऊन जातात; रोख रकमेमध्ये हाताळणी, सुरक्षा आणि सामंजस्य यांच्याशी निगडीत खर्च येतो. परिणाम मर्चंट बाय मर्चंट, फरकाने फरकाने ठरवला जाईल. अर्थशास्त्रात, हा प्रतिस्थापनाचा प्रश्न आहे: देय पर्याय त्यांच्या सापेक्ष खर्चातील बदलांना किती प्रतिसाद देतात?
कोण खरोखर पैसे देते?
MDR पात्र व्यापाऱ्यांवर लादला जाणार आहे, थेट ग्राहकांवर नाही. पण औपचारिक पैसे देणारा आणि अंतिम आर्थिक खर्चाचा वाहक समान असणे आवश्यक नाही. शुल्काची घटना बाजाराच्या परिस्थितीवर अवलंबून असते: स्पर्धेची डिग्री, किमती समायोजित करण्याची क्षमता, सौदेबाजीची शक्ती आणि पर्यायांची उपलब्धता.
विश्वासू ग्राहक आणि मर्यादित स्पर्धा असलेला व्यापारी कदाचित किंमत शोषून घेऊ शकतो किंवा व्यापक किंमत निर्णयांमध्ये त्याचा समावेश करू शकतो. समान उत्पादने ऑफर करणाऱ्या ऑनलाइन विक्रेत्यांशी स्पर्धा करणाऱ्या किरकोळ विक्रेत्याला अगदी लहान अतिरिक्त खर्च करणे कठीण होऊ शकते.
जीएसटी MDR ला सेवा शुल्क म्हणून लागू होतो, ऐवजी अंतर्निहित व्यवहार मूल्यावर. पात्र GST-नोंदणीकृत व्यवसाय लागू नियम आणि दस्तऐवजीकरणांच्या अधीन, इनपुट टॅक्स क्रेडिटचा दावा करू शकतात. परिणामी, कर परिणाम सर्व व्यापाऱ्यांसाठी एकसारखे नसतील.
कॅशकडे परत?
आवश्यक नाही. जेव्हा UPI स्वीकारणे महाग होते, तेव्हा काही व्यापारी कार्ड आणि इतर डिजिटल पर्याय तसेच रोख रकमेसह पर्याय शोधू शकतात. UPI प्रासंगिकता गमावेल की नाही हा खरा प्रश्न नाही, तर MDR मार्जिनवर पेमेंट मिक्स शिफ्ट करते की नाही आणि ते शिफ्ट टिकेल का हा आहे.
पासून हलवून एक व्यवहार कॅश करण्यासाठी UPI करचुकवेगिरी किंवा अनौपचारिक अर्थव्यवस्थेत बदल देखील आपोआप सूचित करत नाही. तथापि, जर बदलांमुळे व्यवहाराच्या नोंदींची उपलब्धता कमी होते, तर गुणवत्तेच्या तपासावर देखरेख ठेवण्याचे परिणाम. मुद्दा हा आहे की या प्रभावांना आगाऊ हेतू नियुक्त करण्याऐवजी मोजणे.
प्रकरणांना विराम द्या
फ्रेमवर्क अशा कालावधीत प्रभावी होणार होते जेव्हा देयक मूल्ये वर्षातील सर्वोच्च असतात. हे दोन्ही मार्ग कमी करते: मोठ्या व्यवहाराच्या आधारावर लागू केलेली एक लहान टक्केवारी भरीव कमाई करू शकते, परंतु व्यापारी आणि ग्राहकांसाठी परिणामी घर्षण देखील सणासुदीच्या काळात दिसून येते. अहवाल निर्णयाशी संबंधित चिंतेशी संबंधित आहेत व्यापारी संस्था आणि पेमेंट-उद्योग भागधारक. मूळ अंमलबजावणीची तारीख किंवा पुढे ढकलण्याचे कोणतेही महसुलाच्या संदर्भात स्पष्टीकरण दिलेले नाही, त्यामुळे हेतू गृहीत धरू नये.
नाममात्र म्हणून वर्णन केलेली फी स्थगितीची हमी देण्यासाठी पुरेसे महत्त्वपूर्ण मानले जात असे. हे सूचित करते की वैयक्तिक बिलावरील लहान दराचा एक लहानसा परिणाम होणार नाही.
पहिले सहा महिने
सर्वात मौल्यवान परिणाम 0.4% शुल्कातून व्युत्पन्न होणारा महसूल असू शकत नाही, परंतु जेव्हा घर्षणरहित पेमेंट रेल्वेने किंमत घेतली तेव्हा व्यापारी आणि ग्राहक कसा प्रतिसाद देतात याचा पुरावा.
प्रथम, धोरणकर्त्यांनी वॅल्यू बँडद्वारे व्यवहारांचे प्रमाण, विशेषत: रु. 2,000 पेक्षा जास्त आणि रु. 75,000 कॅपपेक्षा कमी व्यवहार, सूट श्रेणी विभक्त करताना ट्रॅक करणे आवश्यक आहे. अंमलबजावणी पुढे ढकलण्यात आल्याने, उत्सव-सीझन डेटा बेसलाइन म्हणून काम करू शकतो. वर्षभरापूर्वीच्या समान आठवड्यांशी केलेली तुलना, आधी आणि नंतरच्या सोप्या मूल्यांकनापेक्षा अधिक माहितीपूर्ण असेल.
दुसरे, प्रतिस्थापन रोख पैसे काढण्याचे परीक्षण करून मोजले जाऊ नये, कार्ड वापर आणि इतर डिजिटल पेमेंट पद्धती एकत्र; एकाकीपणापेक्षा.
तिसरे, व्यवसाय शुल्क शोषून घेतात की नाही, किमती समायोजित करतात किंवा स्वीकृती पद्धती बदलतात की नाही हे स्थापित करण्यासाठी व्यापारी किंमत आणि मार्जिनचे निरीक्षण केले पाहिजे, विशेषत: ते लहान-व्यापारी सूट थ्रेशोल्डच्या अगदी वर आहेत.
या प्रश्नांचा अंतर्निहित एक प्रवेशयोग्य, सोयीस्कर आणि परवडणारी प्रणाली आणि ती राखण्यासाठी आणि विस्तारित करण्यासाठी संसाधने असलेली इकोसिस्टम यांच्यातील एक वास्तविक व्यापार आहे. यूपीआयला यश मिळवून देणारा खर्च किंवा प्रोत्साहन कोण सहन करतो याकडे दुर्लक्ष न करता टिकाव धरण्याचे आव्हान आहे.
शून्य एमडीआरचा शेवट संपला पाहिजे असे नाही UPI चे आवाहन. सर्वात परिणामकारक प्रश्न MDR मध्ये रु. 10,000 पेमेंटची किंमत काय आहे हा नाही, तर धोरण सुविधा, प्रोत्साहन आणि डिजिटल पेमेंट इन्फ्रास्ट्रक्चरच्या अर्थशास्त्राबद्दल काय प्रकट करते. सणासुदीचा विराम किती नाजूकपणे तो समतोल ठरवला जातो हे दाखवतो.
(डॉ. सुगंधा हुरिया या ग्रेट लेक्स इन्स्टिट्यूट ऑफ मॅनेजमेंट, गुडगावच्या सहाय्यक प्राध्यापक आहेत आणि डॉ. ऐश्वर्या हरिचंदन या इंडियन इन्स्टिट्यूट ऑफ मॅनेजमेंट सिरमौर, हिमाचल प्रदेशच्या सहाय्यक प्राध्यापक आहेत)


Comments are closed.