सुकन्या समृद्धी योजना 2026: मुलीच्या नावावर फक्त ₹ 250 मध्ये खाते उघडा, 8.2% दराने जोरदार व्याज मिळेल

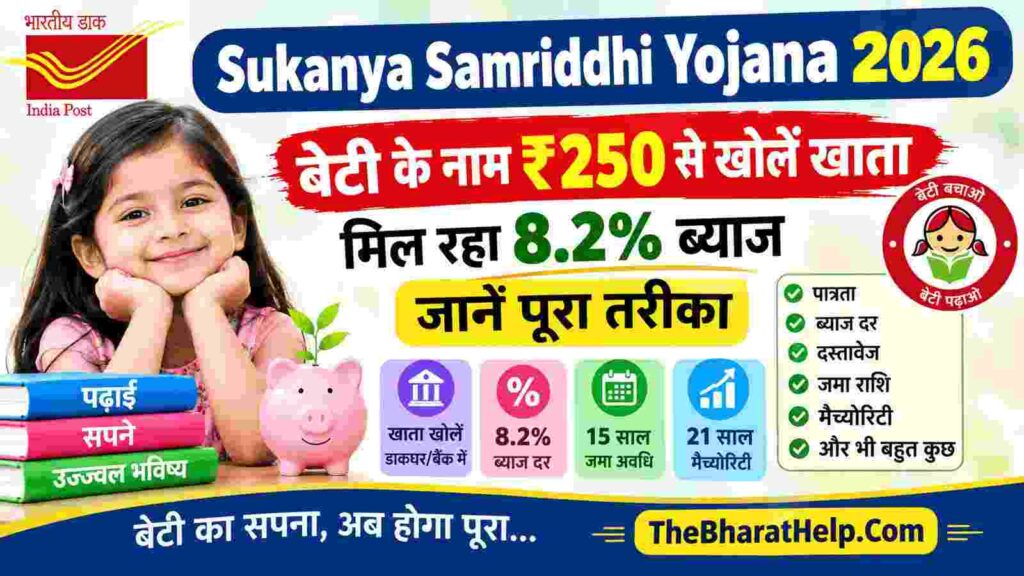
देशातील मुलींचे उच्च शिक्षण, सुरक्षित करिअर आणि लग्नाचा खर्च सुलभ करण्याच्या उद्देशाने केंद्र सरकारद्वारे 'बेटी बचाओ, बेटी पढाओ' अभियानांतर्गत सुकन्या समृद्धी योजना (SSY) चालवली जात आहे. ही एक लहान बचत योजना आहे, जी पोस्ट ऑफिस आणि अधिकृत राष्ट्रीयकृत आणि खाजगी बँकांमध्ये उघडली जाऊ शकते.
व्याजदर आणि सरकारी हमी हे या योजनेचे सर्वात मोठे बलस्थान आहे. सुकन्या समृद्धी योजना मुदत ठेव (FD), PPF किंवा इतर पारंपारिक सरकारी बचत योजनांच्या तुलनेत सर्वात आकर्षक व्याजदर देते. या व्यतिरिक्त ही योजना पालकांना शिस्तबद्ध पद्धतीने दर महिन्याला किंवा दरवर्षी लहान बचत जमा करण्यास अनुमती देते, ज्यामुळे 21 वर्षांत मोठा संपत्ती निधी तयार होतो.
-
सध्याचे व्याज दर: सरकारच्या सुकन्या समृद्धी योजनेवर 8.2% प्रति वर्ष ५० रुपये दराने व्याज दिले जात आहे. त्याचे व्याज वार्षिक आधारावर चक्रवाढ होते, दीर्घकाळात परतावा अनेक पटींनी वाढतो.
-
तिहेरी कर सूट (ईईई स्थिती):
-
गुंतवणुकीवर सूट: आयकर कायदा, 1961 च्या कलम 80C अंतर्गत प्रत्येक आर्थिक वर्षात जमा केलेल्या रकमेची कमाल मर्यादा ₹1.5 लाख कर कपात रु. पर्यंत उपलब्ध आहे.
-
व्याजावर कर नाही: खात्यात दरवर्षी जोडलेल्या व्याजावर कोणताही कर किंवा TDS कापला जात नाही.
-
परिपक्वतेवर पूर्ण सवलत: खाते 21 वर्षांनंतर परिपक्व झाल्यावर, मूळ रक्कम आणि एकूण मिळणारे व्याज दोन्ही पूर्णपणे करमुक्त असतात.
-
सुकन्या समृद्धी खाते उघडण्यापूर्वी हे महत्त्वाचे नियम समजून घेणे आवश्यक आहे.
-
वयोमर्यादा: फक्त खाते 10 वर्षाखालील मुली च्या नावानेच उघडता येईल. हे खाते मुलाच्या जन्मापासून तिच्या 10व्या वाढदिवसापर्यंत कधीही उघडता येते.
-
पालक/कायदेशीर पालक: हे खाते मुलीच्या नावाने फक्त तिचे पालक किंवा कायदेशीर पालक चालवतात.
-
कुटुंबात मर्यादा: एका कुटुंबात जास्तीत जास्त दोन मुली सुकन्या समृद्धी खाते फक्त रु.मध्ये उघडता येते.
-
अपवाद (जुळ्या मुली): पहिल्या प्रसूतीनंतर किंवा पहिल्या प्रसूतीनंतर जुळी/तिहेरी मुले जन्माला आल्यास, वैद्यकीय प्रमाणपत्रावर दोनपेक्षा जास्त मुलींच्या नावे खाते उघडण्यासाठी विशेष परवानगी दिली जाते.
-
नागरिकत्व: मुलगी भारताची नागरिक आणि भारतात राहणारी असावी. जर मुलगी अनिवासी भारतीय (NRI) झाली किंवा नागरिकत्व सोडली तर, त्या तारखेपासून खाते बंद मानले जाईल.
-
किमान ठेव रक्कम: फक्त खाते ₹२५० रु.च्या सुरुवातीच्या रकमेने उघडता येईल. खाते सक्रिय ठेवण्यासाठी एका आर्थिक वर्षात किमान ₹250 जमा करणे अनिवार्य आहे.
-
कमाल ठेव रक्कम: आर्थिक वर्षातील कमाल (१ एप्रिल ते ३१ मार्च) ₹1,50,000 (दीड लाख रुपये) पर्यंत जमा करता येईल.
-
दंडाचे नियम: कोणत्याही वर्षात किमान ₹250 जमा न केल्यास, खाते डीफॉल्ट मानले जाते. ₹50 चा दंड आणि किमान थकबाकी भरून ते पुन्हा सक्रिय केले जाऊ शकते.
-
गुंतवणुकीचा कालावधी: खाते उघडल्याच्या तारखेपासूनच खात्यात पैसे 15 वर्षे पूर्ण होईपर्यंत फक्त ही रक्कम जमा करावी लागेल.
-
खात्याचा एकूण परिपक्वता कालावधी: खाते उघडण्याच्या तारखेपासून 21 वर्षे पूर्ण झाल्यावर तो पूर्णपणे परिपक्व आहे. याचा अर्थ 15 व्या वर्ष ते 21 व्या वर्ष (6 वर्षे) दरम्यान तुम्हाला कोणतेही पैसे जमा करावे लागणार नाहीत, परंतु 8.2% दराने व्याज तुमच्या शिल्लक वर जोडले जात आहे.
8.2% वार्षिक व्याजदरावर आधारित, जर एखाद्या पालकाने 15 वर्षे नियमितपणे गुंतवणूक केली तर, 21 वर्षांच्या परिपक्वतेवर संभाव्य परतावा खालीलप्रमाणे आहे:
| मासिक बचत | वार्षिक एकूण ठेव | 15 वर्षांत एकूण गुंतवणूक | 21 वर्षांनंतर अंदाजे मुदतपूर्ती निधी |
| ₹१,००० | ₹१२,००० | ₹१,८०,००० | ₹५,५४,००० |
| ₹२,५०० | ₹३०,००० | ₹३,७५,००० | ₹१३,८५,००० |
| ₹५,००० | ₹६०,००० | ₹7,50,000 | ₹२७,७१,००० |
| ₹१०,००० | ₹१,२०,००० | ₹15,00,000 | ₹५५,४२,००० |
| ₹१२,५०० (कमाल मर्यादा) | ₹१,५०,००० | ₹२२,५०,००० | ₹६९,२७,००० |
(टीप: वरील गणना सध्याच्या 8.2% निश्चित वार्षिक चक्रवाढ व्याज दरावर आधारित आहे. सरकार प्रत्येक तिमाहीत लहान बचत योजनांच्या व्याजदरांचे पुनरावलोकन करते, ज्यामुळे अंतिम परिपक्वता रकमेमध्ये थोडासा फरक होऊ शकतो.)
-
उच्च शिक्षणासाठी आंशिक पैसे काढणे (50% नियम): जेव्हा मुलगी 18 वर्षे पूर्ण करते किंवा इयत्ता 10वी उत्तीर्ण करते, तेव्हा मागील आर्थिक वर्षातील एकूण शिल्लक तिच्या उच्च शिक्षणासाठी (कॉलेज/विद्यापीठ फी) वापरली जाऊ शकते. 50 पर्यंत बाहेर काढता येईल. यासाठी महाविद्यालयात प्रवेश घेण्यासाठी अधिकृत ऑफर लेटर किंवा फी स्लिप सादर करणे आवश्यक आहे.
-
लग्नाच्या वेळी अकाली बंद होणे: जर मुलीचे वय 18 वर्षे पूर्ण झाले असेल आणि तिचे लग्न निश्चित झाले असेल, तर लग्नाच्या तारखेच्या 1 महिना आधी किंवा लग्नानंतर 3 महिने अर्ज करून आणि खाते पूर्णपणे बंद करून मॅच्युरिटी रक्कम मिळवता येईल.
-
दुर्दैवी परिस्थिती: विमाधारक मुलीचा अकाली मृत्यू झाल्यास किंवा पालकांना कोणत्याही जीवघेण्या आजाराने ग्रस्त असल्यास, वैद्यकीय/मृत्यू प्रमाणपत्राच्या पडताळणीनंतर खाते त्वरित बंद केले जाते आणि उर्वरित रक्कम व्याजासह परत केली जाते.
सुकन्या समृद्धी खाते उघडण्यासाठी, पालकांना किंवा पालकांना खालील कागदपत्रे बाळगावी लागतील:
-
मुलीचे मूळ जन्म प्रमाणपत्र (जन्म प्रमाणपत्र – रुग्णालय किंवा महानगरपालिकेने जारी केलेले).
-
पालक किंवा कायदेशीर पालकांचे ओळखपत्र (आधार कार्ड, पॅन कार्ड, मतदार ओळखपत्र किंवा पासपोर्ट).
-
पालकाचे सध्याचे वास्तव्य प्रमाणपत्र (वीज बिल, रेशन कार्ड, आधार कार्ड).
-
पालक आणि मुलीची नवीनतम पासपोर्ट आकाराची छायाचित्रे.
-
जुळे किंवा तिप्पट असल्यास, संबंधित सक्षम अधिकारी/रुग्णालयाकडून वैद्यकीय प्रमाणपत्र.
सुकन्या समृद्धी खाते ऑफलाइन आणि ऑनलाइन बँकिंग सपोर्टद्वारे सहज उघडता येते:
1. पोस्ट ऑफिस किंवा बँक शाखेला भेट देऊन:
-
तुमच्या जवळच्या पोस्ट ऑफिस किंवा अधिकृत बँकेच्या शाखेत जा (SBI, PNB, BoB, Canara, ICICI, Axis, HDFC इ.).
-
तिथून सुकन्या समृद्धी योजना अर्ज (फॉर्म SSA-1) प्राप्त करा.
-
फॉर्ममध्ये मुलीचे नाव, जन्मतारीख, पालकांचे नाव, बँक खाते क्रमांक आणि वर्तमान पत्ता प्रविष्ट करा.
-
भरलेल्या फॉर्मसोबत मुलीच्या जन्माचा दाखला आणि पालकाचे आधार आणि पॅन कार्ड यांची स्वयं-साक्षांकित प्रत जोडा.
-
रोख, चेक किंवा डिमांड ड्राफ्टद्वारे काउंटरवर प्रारंभिक ठेव (किमान ₹250 किंवा अधिक) जमा करा.
-
औपचारिकता पूर्ण होताच एक विशेष SSY पासबुक जारी केले जाईल, ज्यामध्ये खाते क्रमांक आणि सर्व तपशील नोंदवले जातील.
2. ऑनलाइन ठेव सुविधा:
पोस्ट ऑफिस किंवा बँकेत खाते उघडल्यानंतर, तुम्ही तुमच्या संबंधित बँकेच्या इंटरनेट बँकिंग, मोबाइल बँकिंग ॲप किंवा IPPB (इंडिया पोस्ट पेमेंट्स बँक) ॲपद्वारे दरमहा तुमच्या बचत खात्यातून थेट सुकन्या खात्यात पैसे ऑनलाइन हस्तांतरित करू शकता.

Comments are closed.