
दुप्पट उत्पन्न तरीही महिनाअखेरीस बँक खाते रिकामे होणार? नोकरी करणाऱ्या जोडप्यांच्या या 5 मोठ्या चुका आजच सुधारा

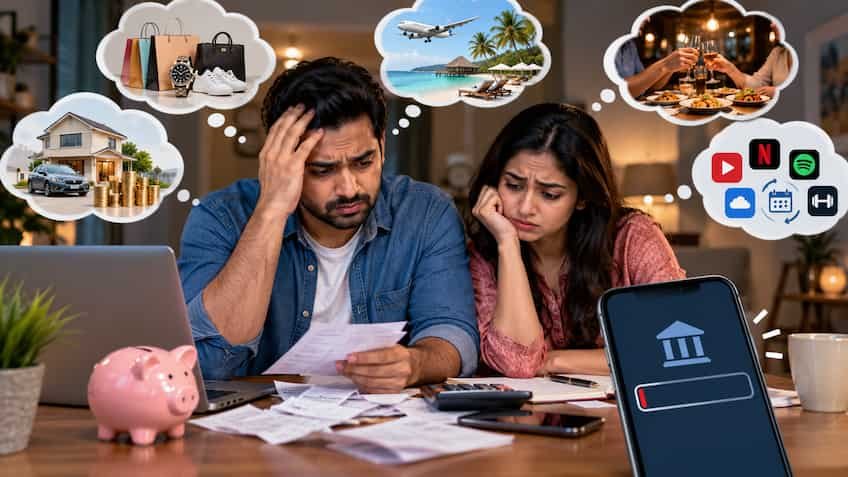
आजकाल महानगरे आणि मोठ्या शहरांमध्ये राहणाऱ्या नोकरदार जोडप्यांमध्ये एक विचित्र गोंधळ झपाट्याने वाढत आहे. घरात दुप्पट उत्पन्न आहे, दोन्ही भागीदार चांगल्या पॅकेजवर काम करत आहेत, तरीही महिन्याच्या शेवटच्या आठवड्यात बँक बॅलन्स जवळपास शून्य होते. क्रेडिट कार्डची बिले पाहून घाम फुटतो आणि लाखो रुपयांचे एकत्रित उत्पन्न कुठे खर्च झाले हे समजत नाही. दिल्ली-एनसीआर, मुंबई, बेंगळुरू, लखनौ किंवा हैदराबाद सारख्या शहरात राहणाऱ्या नोकरदार जोडप्यांसाठी ही एक सामान्य समस्या बनली आहे. वित्त तज्ज्ञांच्या मते, याचे कारण कमी उत्पन्न नसून, आर्थिक समन्वय आणि मूलभूत बजेटचा अभाव हे आहे. 1. संयुक्त अर्थसंकल्प आणि आर्थिक उद्दिष्टांबद्दल उघडपणे न बोलणे: भारतीय कुटुंबांमध्ये अजूनही पैशाबद्दल उघडपणे बोलण्यास संकोच दिसून येतो. जेव्हा दोन्ही भागीदार कमावतात, तेव्हा असे गृहीत धरले जाते की खर्च स्वयंचलितपणे व्यवस्थापित केला जातो. एक भागीदार घराचे भाडे आणि वीज बिल भरत आहे, तर दुसरा किराणा सामान आणि बाहेर खाण्याचा खर्च भरत आहे. पण एका महिन्यात एकूण बचत किती असावी हे कोणीही बसून ठरवत नाही. नवीन घर खरेदी, कार खरेदी, सेवानिवृत्ती किंवा मुलांचे उच्च शिक्षण यासारख्या भविष्यातील उद्दिष्टांसाठी कोणतीही स्पष्ट रूपरेषा नाही. कमाई आणि खर्चाची संयुक्त ब्ल्यू प्रिंट तयार केली नाही तर पैसा पाण्यासारखा वाहत राहील. 2. जीवनशैली महागाई आणि सोशल मीडिया शो-ऑफ: उत्पन्न वाढले की जीवनशैलीवरील खर्च वाढणे स्वाभाविक आहे, परंतु ते जास्त वाढणे हे आर्थिक संकटाचे मुख्य कारण बनते. अर्थशास्त्राच्या भाषेत याला 'लाइफस्टाइल क्रिप' किंवा 'लाइफस्टाइल इन्फ्लेशन' असे म्हणतात. वीकेंडला महागड्या कॅफेमध्ये जाणे, दर सहा महिन्यांनी नवीन गॅझेट किंवा स्मार्टफोन अपग्रेड करणे, ब्रँडेड कपड्यांची खरेदी करणे आणि सोशल मीडियावर दिसणाऱ्या भव्य सुट्ट्यांमध्ये मनसोक्त खर्च करणे यामुळे बजेट पूर्णपणे बिघडते. पुढचा पगार होताच सर्व काही सुरळीत होईल, असा विचार करून भागीदार खर्च करत राहतात, पण प्रत्यक्षात बचतीला वावच नसलेल्या चक्रव्यूहात ते अडकतात. 3. क्रेडिट कार्ड आणि ईएमआयचा बेलगाम वापर: क्रेडिट कार्ड हे सोयीसाठी आहेत, परंतु शिस्तीचा अभाव त्यांना सर्वात मोठा कर्जाचा सापळा बनवते. अनेक जोडपी 'नो कॉस्ट ईएमआय' आणि 'बाय नाऊ पे लेटर'च्या फंदात पडतात आणि त्यांना लगेच गरज नसलेल्या वस्तू खरेदी करतात. जेव्हा पगार महिन्याच्या पहिल्या दिवशी येतो, तेव्हा त्यातील मोठा भाग थेट क्रेडिट कार्ड बिल आणि वैयक्तिक कर्जाच्या हप्त्यांमधून कापला जातो. दैनंदिन घरखर्चासाठीही हातात उरलेली रक्कम कमी आहे. यानंतर, उर्वरित दिवस टिकण्यासाठी क्रेडिट कार्ड पुन्हा स्वाइप केले जाते, ज्यामुळे हे चक्र कधीच संपत नाही. 4. आपत्कालीन निधी आणि विम्याकडे दुर्लक्ष करणे: सामान्यत: दुहेरी उत्पन्न असलेल्या जोडप्यांना असे वाटते की जरी एकाने आपली नोकरी गमावली किंवा कोणत्याही संकटाचा सामना केला, तरीही दुसऱ्याच्या उत्पन्नासह सर्व गोष्टींची काळजी घेतली जाईल. हा अतिआत्मविश्वास महागात पडू शकतो. वैद्यकीय आणीबाणी, अचानक नोकरी गमावणे किंवा कुटुंबातील कोणतेही मोठे संकट, पुरेसा आपत्कालीन निधी (किमान 6 महिन्यांचा खर्च) नसताना, गुंतवणूक खंडित करावी लागते किंवा मोठ्या व्याजाने कर्ज घ्यावे लागते. याशिवाय, पुरेशा मुदतीच्या विम्याचा अभाव आणि दोन्ही भागीदारांवरील सर्वसमावेशक आरोग्य विम्यामुळे सुद्धा सर्व कष्टाने वाचवलेले भांडवल एका झटक्यात नष्ट होऊ शकते. 5. कर नियोजन आणि पद्धतशीर गुंतवणुकीत विलंब: आर्थिक वर्षाच्या शेवटच्या महिन्यांत म्हणजे जानेवारी ते मार्च दरम्यान बहुतेक काम करणाऱ्या जोडप्यांनी कर वाचवण्याचे मार्ग शोधण्याची घाई केली. विचार न करता, अशा धोरणे किंवा योजना घेतल्या जातात ज्यांचे परतावा महागाईच्या दरालाही मात देत नाहीत. याशिवाय, फक्त बचत खात्यात पडून असलेली बचत सोडणे ही देखील एक मोठी चूक आहे, कारण बचत खात्यात पडलेला पैसा खर्च होण्याचा धोका तर असतोच पण त्यावर मिळणारे व्याज महागाईच्या तुलनेत कमी असते. तुम्ही सिस्टिमॅटिक इन्व्हेस्टमेंट प्लॅन (SIP), म्युच्युअल फंड, पब्लिक प्रॉव्हिडंट फंड (PPF) आणि इक्विटीमध्ये नियमितपणे गुंतवणूक करत नसल्यास, तुम्हाला चक्रवाढीचा लाभ मिळत नाही. नोकरी करणाऱ्या जोडप्यांना त्यांची आर्थिक परिस्थिती कशी सुधारता येईल? या परिस्थितीतून बाहेर पडण्यासाठी पती-पत्नीने मिळून पारदर्शक आर्थिक योजना बनवायला हवी. यासाठी, 50:30:20 हा नियम सर्वात प्रभावी मानला जातो, ज्यामध्ये एकूण उत्पन्नाच्या 50 टक्के जीवनावश्यक गरजांवर (भाडे, रेशन, बिले), 30 टक्के जीवनशैली आणि वैयक्तिक इच्छांवर खर्च करणे आवश्यक आहे आणि किमान 20 टक्के गुंतवणूक आणि बचतीवर खर्च करणे आवश्यक आहे. दोन्ही भागीदारांनी संयुक्तपणे एक संयुक्त बँक खाते उघडले पाहिजे ज्यामध्ये सामान्य घरगुती खर्च आणि बचतीची रक्कम जमा केली जाऊ शकते, तर काही भाग त्यांच्या संबंधित वैयक्तिक खात्यांमध्ये देखील ठेवता येतो. प्रत्येक महिन्याच्या शेवटी बसून खर्चाचा आढावा घेणे आणि आगामी महिन्यासाठी योजना करणे ही तुमची बँक शिल्लक सुरक्षित ठेवण्यासाठी सर्वात मजबूत सवयींपैकी एक आहे.

Comments are closed.